Chủ tịch Fed lại gặp khó khi thị trường đặt cược vào đợt tăng lãi suất mới

Thao Thuy
Chiến lược hạn chế định hướng trước chính sách của Chủ tịch Fed đang đứng trước thử thách khi thị trường liên tục tự diễn giải các tín hiệu từ quan chức ngân hàng trung ương.
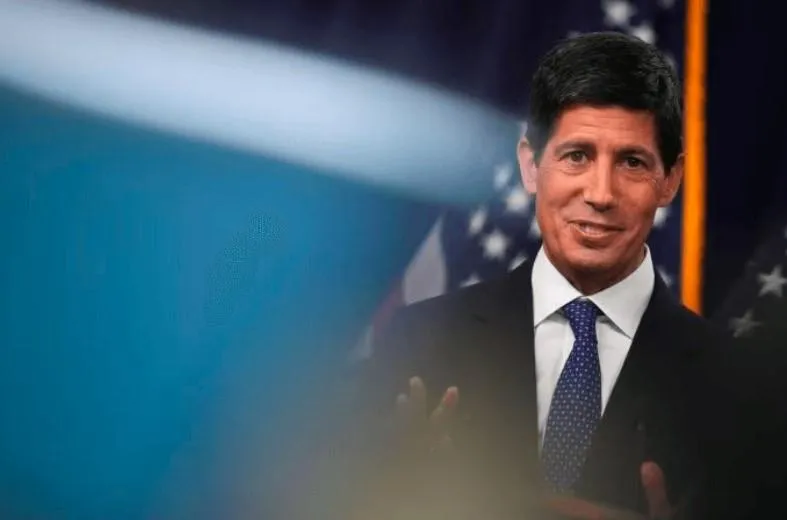
Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) muốn nhà đầu tư tập trung vào các dữ liệu kinh tế thay vì cố gắng giải mã từng phát biểu của các quan chức. Tuy nhiên, diễn biến thị trường những tuần gần đây cho thấy chính Fed lại phải sử dụng các tín hiệu từ nội bộ để điều chỉnh kỳ vọng về chính sách lãi suất.
Sau khi Fed tăng lãi suất trong cuộc họp ngày 16/9, xác suất thị trường dự báo sẽ tiếp tục tăng lãi suất vào tháng 10 có thời điểm lên khoảng 70%.
Tuy nhiên, kỳ vọng này nhanh chóng đảo chiều sau khi Chủ tịch Fed New York John Williams và Phó chủ tịch Fed Philip Jefferson liên tiếp phát tín hiệu rằng ngân hàng trung ương chưa cần vội vàng tăng lãi suất trong tháng này.
Xác suất Fed tăng lãi suất vào tháng 10 sau đó giảm xuống khoảng 25% trước khi báo cáo việc làm tháng 9 được công bố. Dữ liệu lao động yếu hơn dự báo tiếp tục khiến khả năng này giảm thêm.
Diễn biến trên cho thấy bài toán khó đối với chiến lược truyền thông mà Chủ tịch Fed đang theo đuổi.
Khoảng trống thông tin khiến thị trường tự xây dựng kịch bản
Các quan chức Fed từ lâu thận trọng với việc đưa ra những cam kết quá cụ thể về đường đi của lãi suất. Nếu chính sách được định hướng quá rõ từ trước, ngân hàng trung ương có thể bị hạn chế khả năng phản ứng khi dữ liệu kinh tế thay đổi.
Vì vậy, Fed chủ trương để thị trường tự đánh giá triển vọng kinh tế và không phụ thuộc quá nhiều vào những tín hiệu định hướng trước.
Tuy nhiên, cách tiếp cận này cũng tạo ra một khoảng trống thông tin. Khi Fed đưa ra nhận định về lạm phát và sức khỏe nền kinh tế nhưng không nói rõ những đánh giá đó sẽ dẫn tới quyết định chính sách nào, nhà đầu tư có xu hướng tự kết nối các dữ kiện để hình thành kỳ vọng.
Cựu Chủ tịch Fed Boston Eric Rosengren cho rằng thị trường có thể tự hình thành một lộ trình lãi suất ngay cả khi Fed không trực tiếp cam kết về lộ trình đó.
Trước đó, những phát biểu cho rằng lãi suất hiện tại chưa đủ sức hạn chế nền kinh tế và lạm phát cần giảm nhanh đã được thị trường diễn giải theo hướng Fed có thể tiếp tục tăng lãi suất.
Đến cuối tháng 9, nhiều nhà đầu tư vì thế nghiêng về khả năng Fed tăng lãi suất tại cuộc họp ngày 27-28/10.
Điều này đặt ngân hàng trung ương vào thế khó. Nếu không tăng lãi suất, Fed có thể khiến thị trường bất ngờ và phải giải thích vì sao vẫn trì hoãn khi lạm phát chưa giảm đủ nhanh.
Ngược lại, nếu tăng lãi suất chủ yếu vì thị trường đã đặt cược vào kịch bản này, Fed lại có nguy cơ đi ngược nguyên tắc hoạch định chính sách dựa trên dữ liệu.
Các quan chức Fed giúp điều chỉnh kỳ vọng
Dự báo lãi suất được công bố sau cuộc họp tháng 9 vẫn để ngỏ khả năng Fed có thêm một lần tăng lãi suất trong năm nay. Tuy nhiên, thời điểm có thể là tháng 10 hoặc tháng 12.
Khoảng trống này tạo điều kiện để các quan chức Fed điều chỉnh kỳ vọng của thị trường mà không nhất thiết phải thay đổi trực tiếp thông điệp của Chủ tịch Fed.
Chủ tịch Fed New York John Williams cho rằng một đợt tăng lãi suất vào cuối năm có thể phù hợp, nhưng nhấn mạnh ngân hàng trung ương không cần phải vội vàng.
Những phát biểu này nhanh chóng tác động đến giới phân tích. Một số tổ chức tài chính sau đó loại bỏ dự báo Fed tăng lãi suất trong tháng 10 và chuyển kỳ vọng sang cuộc họp tháng 12.
Diễn biến cho thấy chỉ một vài phát biểu từ các quan chức cấp cao cũng có thể tạo ra thay đổi đáng kể trên thị trường, ngay cả khi chưa xuất hiện nhiều dữ liệu kinh tế mới.
Lợi suất trái phiếu tạo thêm áp lực cho Fed
Một yếu tố khác đang được Fed theo dõi là diễn biến trên thị trường trái phiếu.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng từ khoảng 5% sau quyết định lãi suất ngày 16/9 lên khoảng 5,25% vào đầu tháng 10, trong bối cảnh lợi suất dài hạn trên nhiều thị trường toàn cầu cũng đi lên.
Lợi suất dài hạn cao hơn có thể làm chi phí vay vốn tăng, qua đó tác động tới nhu cầu tín dụng, đầu tư và chi tiêu. Điều này phần nào tạo ra hiệu ứng thắt chặt mà Fed hướng tới khi nâng lãi suất chính sách.
Trong bối cảnh nợ của chính phủ và doanh nghiệp Mỹ hiện ở mức cao, một đợt tăng mạnh của lợi suất dài hạn cũng có thể tạo thêm áp lực lên nền kinh tế. Vì vậy, Fed phải cân nhắc không chỉ lãi suất chính sách mà cả những điều kiện tài chính rộng hơn.
Yếu tố chính trị cũng khiến quyết định tháng 10 trở nên nhạy cảm hơn khi cuộc họp của Fed kết thúc chỉ vài ngày trước cuộc bầu cử giữa nhiệm kỳ tại Mỹ.
Theo các cựu quan chức Fed được dẫn lời, việc trì hoãn tăng lãi suất thêm một cuộc họp có thể không tạo ra khác biệt quá lớn về kinh tế, nhưng một quyết định bất ngờ ngay trước bầu cử có thể khiến Fed đối mặt với những tranh luận về tính độc lập của chính sách tiền tệ.
Bài toán truyền thông chưa có lời giải dễ dàng
Diễn biến vừa qua không nhất thiết cho thấy Fed từ bỏ chiến lược hạn chế định hướng trước chính sách. Thay vào đó, ngân hàng trung ương có thể phải điều chỉnh cách truyền tải thông điệp khi thị trường diễn giải các phát biểu theo hướng khác với mong muốn.
Cựu Chủ tịch Fed Cleveland Loretta Mester cho rằng tình huống này cho thấy giới hạn của việc để thị trường tự suy đoán quá nhiều. Theo bà, trong hệ thống Fed, chỉ một người có thể đại diện cho toàn bộ Ủy ban Thị trường Mở Liên bang (FOMC) khi truyền tải thông điệp chính sách.
Với cuộc họp cuối tháng 10 đang đến gần, Fed tiếp tục phải cân bằng giữa việc dựa vào dữ liệu kinh tế, kiểm soát kỳ vọng của thị trường và duy trì sự linh hoạt trong quyết định lãi suất. Đây cũng là phép thử đáng chú ý đối với cách tiếp cận truyền thông mới của ngân hàng trung ương Mỹ.
Cùng cộng đồng





Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: 22 Lê Đức Thọ, Từ Liêm, Hà Nội