Fed tăng lãi suất, tỷ giá USD/VND vẫn có bộ đệm hỗ trợ

Lee Sang Hiếc
Fed vừa nâng lãi suất thêm 25 điểm cơ bản, đưa lãi suất quỹ liên bang lên 3,75%-4%.
Fed tăng lãi suất, áp lực lên tỷ giá có thể trở lại
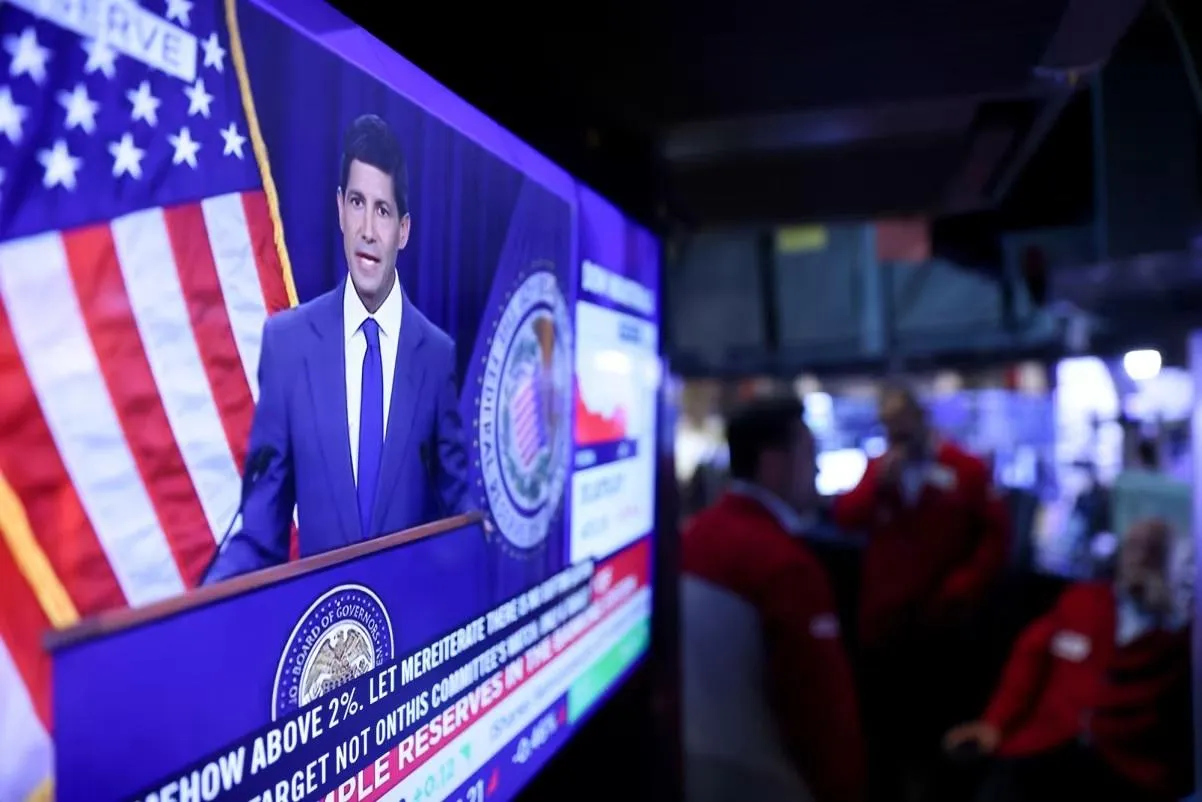
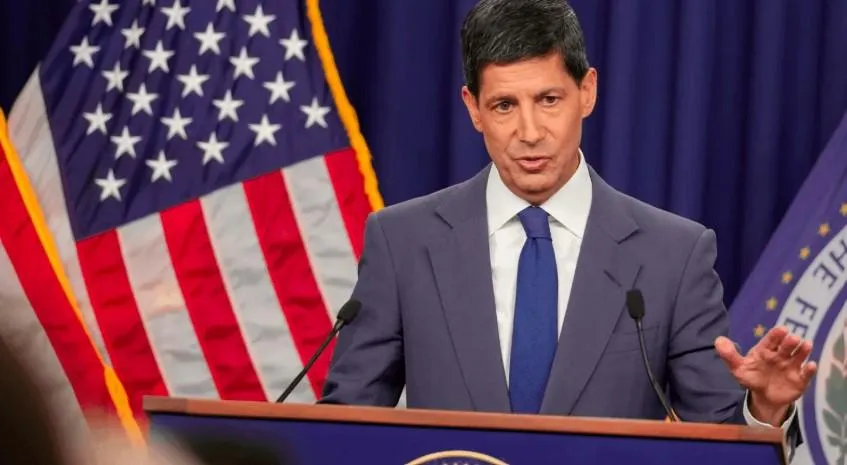
Rạng sáng 17/9, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất quỹ liên bang thêm 0,25 điểm phần trăm, lên phạm vi 3,75%-4%. Đây là lần đầu tiên cơ quan này tăng lãi suất kể từ tháng 7/2023.
Trước quyết định trên, VNDirect Research đã xây dựng kịch bản Fed tăng 25 điểm cơ bản trong cuộc họp tháng 9. Đến ngày 11/9, khả năng này đã được thị trường phản ánh khá rõ khi xác suất Fed tăng lãi suất lên mức 3,75%-4% theo CME FedWatch vượt 90%, tăng mạnh so với khoảng 60% một tuần trước đó.
Theo đánh giá của VNDirect Research, nếu Fed tiếp tục duy trì chính sách tiền tệ theo hướng thắt chặt, lợi suất trái phiếu Chính phủ Mỹ và sức mạnh của đồng USD có thể tăng trở lại. Đây là yếu tố có khả năng tạo thêm sức ép lên tỷ giá và dòng vốn tại các nền kinh tế mới nổi, trong đó có Việt Nam.
Tuy nhiên, diễn biến tỷ giá trong nước hiện cho thấy một số yếu tố hỗ trợ đang tạo ra bộ đệm trước tác động từ bên ngoài.
VND đang diễn biến khác so với năm 2025
Dữ liệu đến ngày 11/9 cho thấy tỷ giá trung tâm do Ngân hàng Nhà nước công bố đạt 25.596 VND/USD, tăng 475 đồng, tương đương khoảng 2% so với đầu năm.
Trong khi đó, tỷ giá USD trên thị trường liên ngân hàng giảm xuống khoảng 25.920 VND/USD, mức thấp nhất kể từ tháng 2/2026. So với đầu năm, tỷ giá này giảm khoảng 1,4%, đồng nghĩa VND đã tăng giá hơn 1,4% so với USD.
Tại các ngân hàng thương mại, tỷ giá mua - bán được ghi nhận quanh mức 25.700-26.110 VND/USD. Trên thị trường tự do, tỷ giá cũng hạ xuống khoảng 25.720-25.760 VND/USD.
Đáng chú ý, tỷ giá trên thị trường tự do thấp hơn giá bán tại ngân hàng thương mại. Theo báo cáo của VNDirect Research, đây là diễn biến chưa từng xuất hiện trong khoảng 5 năm gần đây.
Diễn biến này cho thấy áp lực cầu ngoại tệ trên thị trường tự do đã giảm đáng kể so với những giai đoạn trước.
Nguồn cung ngoại tệ trở thành điểm tựa cho VND
Một trong những yếu tố quan trọng hỗ trợ tỷ giá là nguồn cung ngoại tệ tương đối tích cực.
Dòng vốn FDI giải ngân, kiều hối và các khoản vay nước ngoài tiếp tục bổ sung ngoại tệ cho nền kinh tế. Bên cạnh đó, chênh lệch lãi suất giữa VND và USD vẫn duy trì ở mức có lợi cho đồng nội tệ.
Ở chiều ngược lại, nhu cầu nắm giữ và đầu cơ ngoại tệ có dấu hiệu hạ nhiệt. Nhu cầu ngoại tệ phục vụ hoạt động đầu cơ vàng, tiền số và kinh doanh chênh lệch giá cũng giảm xuống, qua đó góp phần làm dịu áp lực trên thị trường tự do.
Nhờ đó, VND đã đảo chiều đáng kể so với cùng kỳ năm trước. Tính đến ngày 11/9, đồng nội tệ tăng giá hơn 1,4% so với USD từ đầu năm, trái ngược với mức mất giá hơn 3,6% được ghi nhận vào cùng thời điểm năm 2025.
So với nhiều đồng tiền trong khu vực, tỷ giá USD/VND cũng đang duy trì tương đối ổn định.
Dư địa điều hành vẫn còn nhưng không quá rộng
Bên cạnh các yếu tố thị trường, cách điều hành tỷ giá của Ngân hàng Nhà nước cũng được đánh giá là một lớp đệm quan trọng.
Việc tỷ giá trung tâm được điều chỉnh từng bước giúp tỷ giá trong nước có thêm khả năng hấp thụ các cú sốc bên ngoài. Thay vì phải điều chỉnh mạnh trong thời gian ngắn khi thị trường biến động, cơ chế này cho phép tỷ giá phản ứng linh hoạt hơn trước thay đổi của đồng USD và chính sách tiền tệ toàn cầu.
Theo VNDirect Research, những yếu tố trên giúp rủi ro tỷ giá hiện vẫn nằm trong phạm vi có thể kiểm soát. Tuy nhiên, áp lực có thể gia tăng nếu Fed tiếp tục duy trì hoặc mở rộng xu hướng thắt chặt.
Trong bối cảnh đó, nguồn cung ngoại tệ, diễn biến dòng vốn và chính sách điều hành của Ngân hàng Nhà nước sẽ tiếp tục là những yếu tố quan trọng đối với USD/VND trong thời gian tới.
Tỷ giá ổn định cũng tạo thêm điều kiện để chính sách tiền tệ trong nước duy trì định hướng hỗ trợ tăng trưởng. Dù vậy, khả năng nới lỏng vẫn cần được cân nhắc khi áp lực lạm phát chưa hoàn toàn biến mất và môi trường lãi suất quốc tế vẫn có nhiều yếu tố khó dự đoán.






Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam