DGC có thể giảm hơn 50% lợi nhuận quý III do chi phí đầu vào tăng cao

Đi kia Đi này
Hóa chất Đức Giang được dự báo tiếp tục đối mặt với áp lực lợi nhuận trong quý III/2026 khi nguồn quặng tự chủ bị gián đoạn, trong khi giá lưu huỳnh và nhiều nguyên liệu đầu vào tăng mạnh.
MBS dự báo lợi nhuận DGC giảm 53%
Chứng khoán MBS dự báo lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của CTCP Tập đoàn Hóa chất Đức Giang (HoSE: DGC) trong quý III/2026 đạt khoảng 350 tỷ đồng, giảm 53% so với cùng kỳ năm trước.
Theo đơn vị phân tích, kết quả kinh doanh của DGC nhiều khả năng tiếp tục suy giảm dù nhu cầu sử dụng photpho vàng trong khu vực và tiêu thụ phân bón tại thị trường trong nước vẫn duy trì ở mức cao.
Nguyên nhân chính nằm ở áp lực chi phí nguyên vật liệu. MBS dự báo biên lợi nhuận gộp của DGC tiếp tục giảm mạnh và duy trì ở mức thấp trong quý III.
DGC phải nhập khẩu toàn bộ quặng
Một trong những yếu tố gây sức ép lớn lên giá vốn là việc Khai trường 25 tiếp tục tạm dừng hoạt động.
Khai trường này vốn là nguồn cung quặng phục vụ sản xuất của DGC. Việc phải dừng khai thác khiến doanh nghiệp không còn nguồn nguyên liệu tự chủ và phải sử dụng quặng nhập khẩu hoặc mua ngoài với chi phí cao hơn.
Theo MBS, đây là yếu tố trực tiếp làm gia tăng giá vốn sản xuất và ảnh hưởng đến biên lợi nhuận của doanh nghiệp.
Bên cạnh đó, giá lưu huỳnh cũng tăng mạnh, được MBS ước tính cao hơn khoảng 4 lần so với cùng kỳ. Diễn biến này được cho là liên quan đến những căng thẳng tại khu vực Trung Đông, qua đó làm tăng chi phí đầu vào đối với các sản phẩm phân bón.
Lợi nhuận đã giảm mạnh trong nửa đầu năm
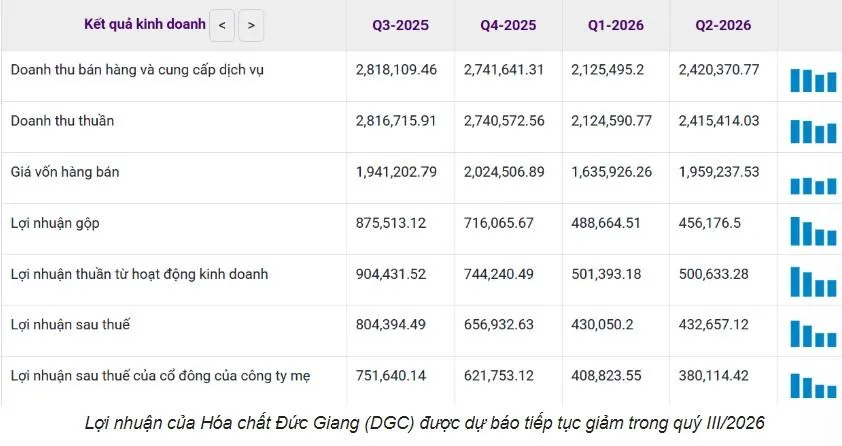
Áp lực chi phí đã thể hiện rõ trong kết quả kinh doanh 6 tháng đầu năm 2026 của DGC.
Theo báo cáo tài chính hợp nhất soát xét, doanh thu thuần của doanh nghiệp đạt gần 4.546 tỷ đồng, giảm khoảng 20% so với cùng kỳ năm 2025.
Lợi nhuận sau thuế hợp nhất đạt khoảng 863 tỷ đồng, giảm gần 50% so với mức hơn 1.728 tỷ đồng của cùng kỳ năm trước.
DGC cho biết doanh thu giảm trong khi giá một số nguyên liệu đầu vào như lưu huỳnh, điện, than cốc và amoniac tăng đáng kể. Sự kết hợp của hai yếu tố này khiến giá vốn tăng và làm thu hẹp lợi nhuận.
Nhu cầu vẫn tích cực nhưng chưa đủ bù đắp chi phí
Điểm đáng chú ý là triển vọng tiêu thụ của một số sản phẩm chủ lực của DGC vẫn tương đối tích cực. Nhu cầu photpho vàng tại khu vực và nhu cầu phân bón trong nước được đánh giá vẫn ở mức cao.
Tuy nhiên, khi chi phí nguyên liệu tăng nhanh, mức tiêu thụ tốt chưa đủ để bù đắp hoàn toàn áp lực lên biên lợi nhuận.
Việc Khai trường 25 chưa thể hoạt động trở lại cũng khiến DGC tiếp tục phụ thuộc vào nguồn quặng bên ngoài. Nếu mặt bằng giá nguyên liệu duy trì ở mức cao, khả năng phục hồi biên lợi nhuận của doanh nghiệp sẽ tiếp tục chịu áp lực trong thời gian tới.
Dự báo của MBS cho thấy quý III/2026 có thể tiếp tục là một giai đoạn khó khăn đối với DGC, khi bài toán kiểm soát giá vốn vẫn đóng vai trò quan trọng đối với kết quả kinh doanh.
Cùng cộng đồng






Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam