Novaland nợ ngân hàng hơn 31.000 tỷ đồng, những ngân hàng nào đang cho vay lớn?

Le Hoang Tuan Anh
Tại ngày 30/6/2026, tổng vay và nợ thuê tài chính của Novaland đạt gần 72.911 tỷ đồng, trong đó dư nợ vay ngân hàng hơn 31.328 tỷ đồng.
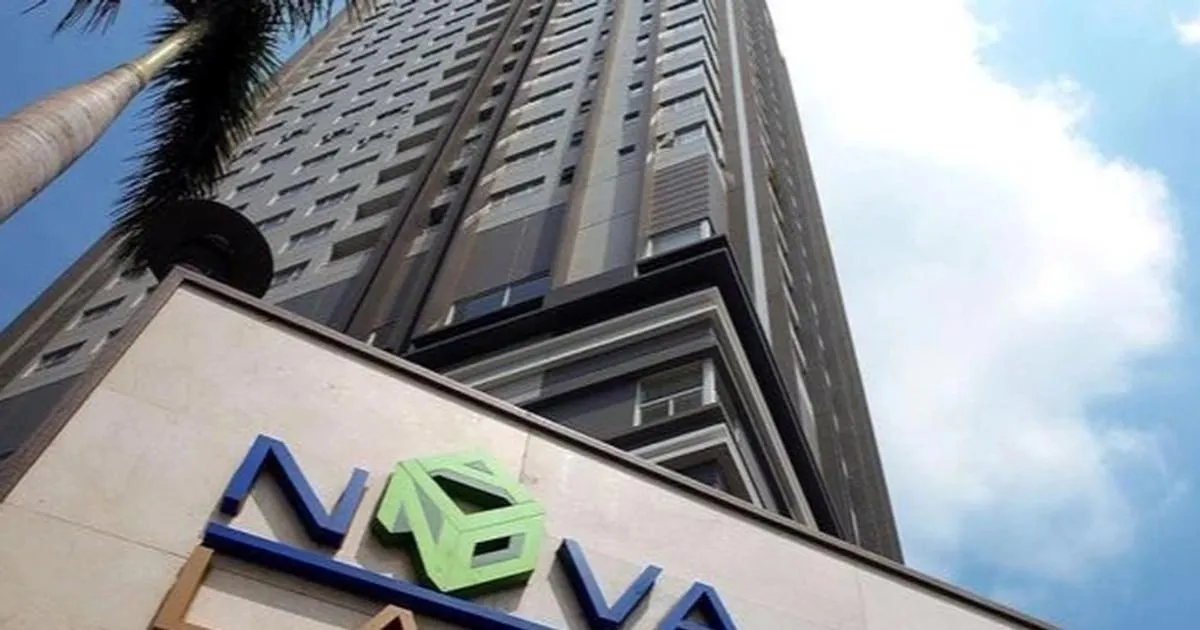
Tổng nợ vay của Novaland gần 73.000 tỷ đồng
Theo báo cáo tài chính giữa niên độ 2026 đã được soát xét, CTCP Tập đoàn Đầu tư Địa ốc No Va (Novaland - HoSE: NVL) ghi nhận tổng vay và nợ thuê tài chính khoảng 72.911 tỷ đồng tại cuối tháng 6.
So với đầu năm, con số này tăng khoảng 344 tỷ đồng. Tuy nhiên, cơ cấu nợ có sự thay đổi theo hướng giảm phần vay ngắn hạn và tăng vay dài hạn.
Cụ thể, vay và nợ thuê tài chính ngắn hạn còn khoảng 30.482 tỷ đồng, giảm 1.236 tỷ đồng. Trong khi đó, nợ dài hạn tăng khoảng 1.579 tỷ đồng lên 42.429 tỷ đồng.
Đáng chú ý, riêng dư nợ vay ngân hàng đạt khoảng 31.328 tỷ đồng, tăng 4.147 tỷ đồng so với đầu năm.
| Khoản mục | 30/6/2026 | Thay đổi so với đầu năm |
|---|---|---|
| Tổng vay và nợ thuê tài chính | 72.911 tỷ đồng | +344 tỷ đồng |
| Vay và nợ thuê tài chính ngắn hạn | 30.482 tỷ đồng | -1.236 tỷ đồng |
| Vay và nợ thuê tài chính dài hạn | 42.429 tỷ đồng | +1.579 tỷ đồng |
| Riêng dư nợ vay ngân hàng | 31.328 tỷ đồng | +4.147 tỷ đồng |
MB là một trong những chủ nợ lớn
Theo thuyết minh báo cáo tài chính, Novaland đang có quan hệ tín dụng với nhiều ngân hàng, trong đó có MB, VPBank, TPBank và MSB.
Tại MB, tổng dư nợ của Novaland đến cuối tháng 6/2026 khoảng 8.605 tỷ đồng, tăng 731 tỷ đồng so với đầu năm.
Một trong những khoản vay đáng chú ý tại MB có hạn mức 3.300 tỷ đồng, thời hạn tối đa 120 tháng. Khoản vay được ân hạn trả gốc tối đa 36 tháng và kỳ trả gốc đầu tiên dự kiến vào tháng 6/2028.
Tại thời điểm 30/6, dư nợ của riêng khoản vay này ở mức 3.300 tỷ đồng.
VPBank đứng trong nhóm ngân hàng cho Novaland vay lớn
VPBank cũng là một trong những tổ chức tín dụng có dư nợ lớn với Novaland theo báo cáo tài chính giữa niên độ.
Bên cạnh các khoản vay trực tiếp, quan hệ tín dụng của Novaland với ngân hàng còn gắn với nhiều dự án và pháp nhân trong hệ sinh thái. Tài sản bảo đảm cho các khoản vay gồm quyền sử dụng đất, tài sản hình thành trong tương lai, quyền tài sản, các khoản phải thu và phần vốn góp tại những công ty dự án.
Điều này phản ánh đặc thù nguồn vốn của doanh nghiệp bất động sản, khi các khoản vay thường được bảo đảm bằng tài sản và quyền tài sản hình thành từ quá trình phát triển dự án.
TPBank có hơn 4.200 tỷ đồng dư nợ
Tại TPBank, tổng dư nợ của Novaland đạt khoảng 4.259 tỷ đồng vào cuối tháng 6/2026, tăng 651 tỷ đồng so với đầu năm.
Một khoản vay tại ngân hàng này có hạn mức 350 tỷ đồng, trong đó dư nợ còn 269 tỷ đồng tại thời điểm cuối quý II. Kỳ trả gốc đầu tiên của khoản vay này dự kiến vào ngày 30/9/2028.
Việc nhiều khoản vay có thời gian ân hạn hoặc kỳ trả gốc đầu tiên khá xa giúp doanh nghiệp có thêm thời gian xoay vòng dòng tiền từ hoạt động kinh doanh và tiến độ triển khai dự án.
Tuy nhiên, khi bước vào các kỳ trả nợ, khả năng tạo dòng tiền từ việc bán hàng, thu hồi công nợ và tái cấu trúc tài chính sẽ trở thành yếu tố quan trọng đối với nghĩa vụ thanh toán.
Dư nợ tại MSB giảm 145 tỷ đồng
Tại MSB, dư nợ của Novaland vào cuối tháng 6/2026 đạt khoảng 1.843 tỷ đồng, giảm 145 tỷ đồng so với đầu năm.
So với MB và TPBank, quy mô dư nợ tại MSB nhỏ hơn, nhưng khoản vay này vẫn nằm trong nhóm các quan hệ tín dụng được Novaland công bố trong báo cáo tài chính.
Nhìn tổng thể, cơ cấu chủ nợ của Novaland khá phân tán, thay vì tập trung hoàn toàn vào một ngân hàng duy nhất.
Tài sản bảo đảm chủ yếu gắn với các dự án bất động sản
Các khoản vay ngân hàng của Novaland được bảo đảm bằng nhiều loại tài sản liên quan trực tiếp đến hoạt động phát triển dự án.
Trong đó có quyền sử dụng đất, tài sản hình thành trong tương lai, quyền tài sản, khoản phải thu và phần vốn góp tại các công ty dự án.
Đặc điểm này khiến tiến độ pháp lý, xây dựng và bàn giao dự án có liên hệ trực tiếp với khả năng thu hồi vốn của doanh nghiệp. Khi dự án được triển khai và tạo doanh thu, dòng tiền có thể được sử dụng để đáp ứng các nghĩa vụ tài chính; ngược lại, tiến độ chậm có thể gây áp lực lên khả năng xoay vòng vốn.
Bức tranh nợ của Novaland đang thay đổi như thế nào?
Số liệu giữa niên độ cho thấy tổng vay và nợ thuê tài chính của Novaland gần như đi ngang so với đầu năm, nhưng riêng dư nợ vay ngân hàng lại tăng hơn 4.100 tỷ đồng.
Đồng thời, nợ ngắn hạn giảm trong khi nợ dài hạn tăng. Sự dịch chuyển này phần nào cho thấy cơ cấu kỳ hạn khoản vay đang được điều chỉnh theo hướng kéo dài thời gian thanh toán.
Tuy nhiên, quy mô dư nợ hơn 72.900 tỷ đồng vẫn đặt yêu cầu lớn về dòng tiền của doanh nghiệp. Đối với Novaland, các yếu tố cần tiếp tục theo dõi gồm tiến độ tái cấu trúc nợ, khả năng mở bán và bàn giao dự án, dòng tiền từ khách hàng cũng như thời điểm bắt đầu trả gốc của các khoản vay lớn.
Với riêng hệ thống ngân hàng, việc các khoản vay được bảo đảm bằng tài sản dự án, quyền tài sản và khoản phải thu cũng khiến chất lượng và giá trị thực tế của các tài sản bảo đảm trở thành yếu tố quan trọng trong quá trình quản lý tín dụng.
Cùng cộng đồng







Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy
Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam