Chứng khoán Việt Nam sẽ ra sao sau khi Fed tăng lãi suất?

Chu Đắc Dũng
Việc Cục Dự trữ liên bang Mỹ (Fed) nâng lãi suất thêm 25 điểm cơ bản được đánh giá không tạo ra cú sốc lớn đối với thị trường chứng khoán Việt Nam.
Tác động của Fed có thể đã được phản ánh vào giá
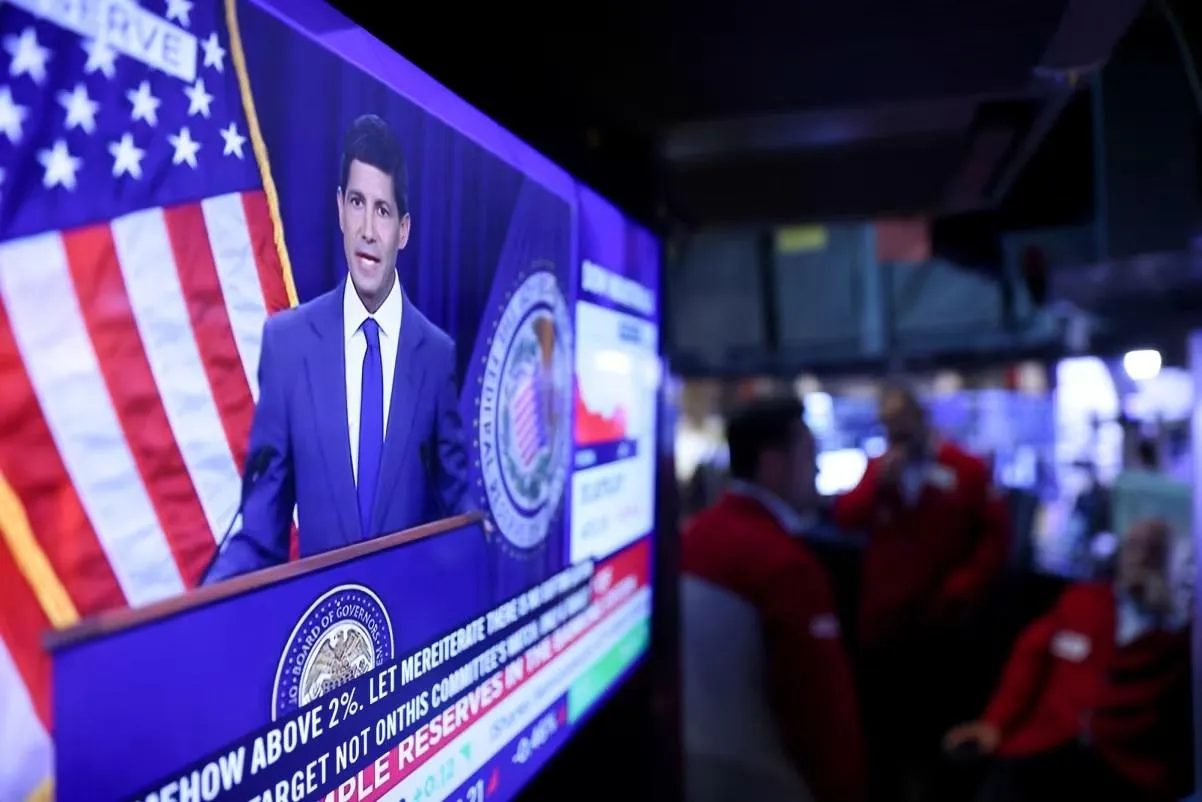
Fed vừa tăng lãi suất tham chiếu thêm 0,25 điểm phần trăm, đánh dấu lần điều chỉnh tăng đầu tiên kể từ năm 2023. Về lý thuyết, mặt bằng lãi suất cao hơn có thể làm giảm sức hấp dẫn tương đối của cổ phiếu khi các tài sản có thu nhập cố định trở nên cạnh tranh hơn.
Tuy nhiên, giới phân tích cho rằng phản ứng của chứng khoán Việt Nam lần này có thể không quá mạnh. Một nguyên nhân quan trọng là kỳ vọng Fed tăng lãi suất đã được thị trường hình thành từ trước.
Dữ liệu lịch sử cũng cho thấy VN-Index thường chịu áp lực trước thời điểm Fed đưa ra quyết định, nhưng phản ứng sau đó lại tương đối hạn chế. Trong ba đợt Fed tăng lãi suất vào cuối năm 2015, 2016 và 2022, VN-Index lần lượt giảm khoảng 4%, 1,3% và 3% trong 20 phiên giao dịch trước ngày công bố.
Ngược lại, trong 5 phiên sau quyết định, chỉ số không ghi nhận biến động quá lớn. Điều này cho thấy một phần đáng kể tác động từ chính sách tiền tệ Mỹ có thể đã được phản ánh vào giá từ trước.
Trong khoảng thời gian dài hơn, diễn biến của thị trường Việt Nam còn phụ thuộc vào nhiều yếu tố khác, đặc biệt là chính sách tiền tệ trong nước và tỷ giá.
Lãi suất Mỹ không phải biến số duy nhất của VN-Index
Tác động của Fed cũng không giống nhau đối với từng doanh nghiệp. Những công ty có tỷ lệ vay nợ cao, nhu cầu tái cấp vốn lớn hoặc phụ thuộc đáng kể vào nguồn thu ngoại tệ có thể nhạy cảm hơn trước những thay đổi của lãi suất và tỷ giá.
Trong khi đó, triển vọng của nền kinh tế Việt Nam vẫn được hỗ trợ bởi hoạt động sản xuất, dòng vốn đầu tư trực tiếp nước ngoài và đầu tư công. Vì vậy, việc Fed nâng lãi suất chưa đồng nghĩa động lực tăng trưởng của kinh tế Việt Nam hay lợi nhuận doanh nghiệp trong nước bị đảo chiều ngay lập tức.
Cách tiếp cận được giới phân tích nhấn mạnh là xem xét từng nhóm ngành và doanh nghiệp dựa trên triển vọng kinh doanh, khả năng tạo dòng tiền, cơ cấu vốn và câu chuyện tăng trưởng riêng, thay vì kỳ vọng toàn bộ thị trường sẽ đồng loạt được định giá lại.
Một rủi ro khác nằm ở khả năng Ngân hàng Nhà nước gặp khó khăn hơn trong việc duy trì định hướng giảm lãi suất nếu chênh lệch lãi suất giữa Việt Nam và Mỹ chịu thêm áp lực. Điều này có thể tạo thêm thách thức đối với mục tiêu tăng trưởng kinh tế ở mức từ 10% trở lên.
Dù vậy, một số đánh giá cho rằng mặt bằng định giá của chứng khoán Việt Nam vẫn còn tương đối thấp so với triển vọng tăng trưởng kinh tế. Do đó, biến động ngắn hạn từ chính sách tiền tệ Mỹ chưa nhất thiết làm thay đổi triển vọng đầu tư trong dài hạn.
Nâng hạng thị trường mới là tâm điểm đáng chú ý
Trong khi Fed vừa đưa ra quyết định về lãi suất, thị trường chứng khoán Việt Nam đang bước vào một sự kiện có thể tạo ảnh hưởng lớn hơn đến dòng vốn trong thời gian tới: quá trình nâng hạng từ thị trường cận biên lên thị trường mới nổi.
Theo kế hoạch, sự kiện này được triển khai từ ngày 21/9. Trước thời điểm chính thức nâng hạng, các quỹ mô phỏng chỉ số được dự kiến bắt đầu giải ngân.
Ước tính của SSI Research cho thấy riêng đợt giải ngân đầu tiên, các quỹ mô phỏng theo bộ chỉ số FTSE Global Equity Index Series của Vanguard có thể mua ròng khoảng 240 triệu USD đối với 27 cổ phiếu Việt Nam.
Đáng chú ý, FTSE cũng nâng dự báo tỷ trọng của Việt Nam trong FTSE Emerging All Cap Index lên 0,488% sau khi hoàn tất đầy đủ bốn giai đoạn triển khai vào tháng 9/2027. Con số này cao hơn đáng kể so với mức dự báo 0,33% trước đó.
Việc tỷ trọng được nâng lên đồng nghĩa thị trường Việt Nam có thêm dư địa thu hút dòng vốn từ các quỹ đầu tư theo chỉ số khi quá trình nâng hạng được triển khai đầy đủ.
Dòng tiền ngoại có thể trở thành động lực mới
Nhìn tổng thể, quyết định tăng lãi suất của Fed có thể tạo thêm một lớp rủi ro đối với tỷ giá, chi phí vốn và dòng vốn quốc tế, nhưng chưa chắc tạo ra một cú điều chỉnh mạnh đối với VN-Index nếu phần lớn kỳ vọng đã được phản ánh trước đó.
Trong ngắn hạn, thị trường nhiều khả năng tiếp tục phải cân bằng giữa hai lực tác động: chính sách tiền tệ toàn cầu theo hướng thận trọng hơn và kỳ vọng về dòng tiền mới sau quá trình nâng hạng.
Với nhà đầu tư, diễn biến của từng nhóm cổ phiếu sẽ phụ thuộc nhiều vào sức khỏe tài chính và triển vọng kinh doanh của doanh nghiệp, thay vì chỉ phản ứng theo một quyết định lãi suất đơn lẻ. Trong khi đó, dòng vốn quốc tế gắn với quá trình nâng hạng có thể trở thành yếu tố quan trọng định hình thanh khoản và mặt bằng định giá của thị trường trong những năm tới.
Cùng cộng đồng





Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam