Nên trả hết nợ hay tiếp tục gửi tiết kiệm khi đang có tiền nhàn rỗi?
SaleMoney
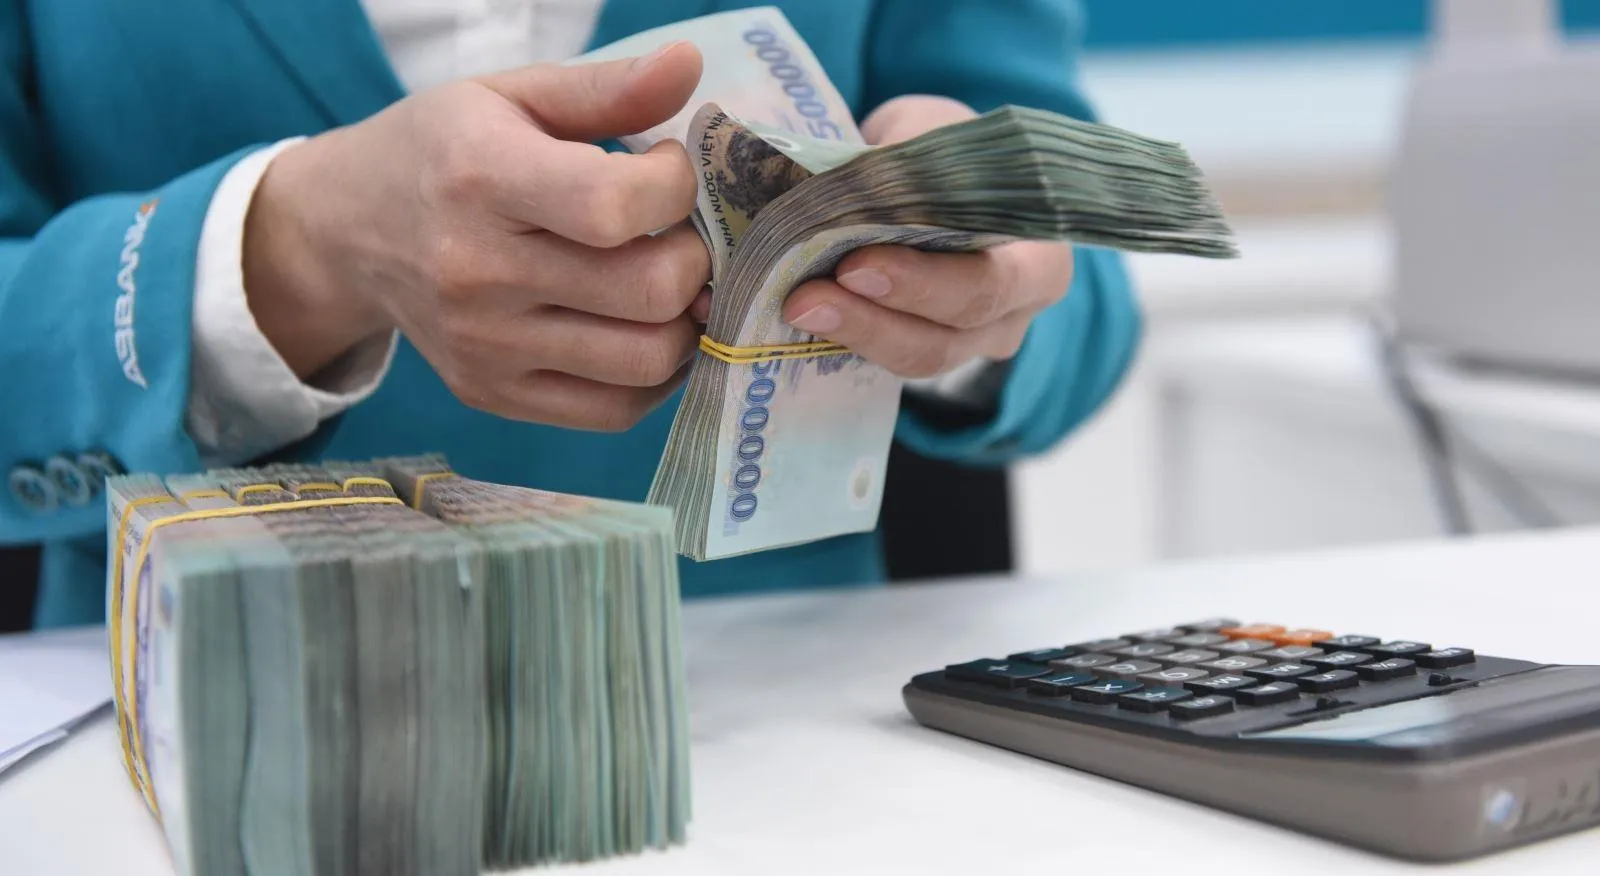
Khi đang có một khoản tiền nhàn rỗi, việc trả bớt khoản vay hay tiếp tục gửi tiết kiệm không chỉ phụ thuộc vào chênh lệch lãi suất, mà còn liên quan đến phí trả nợ trước hạn, dòng tiền và nhu cầu dự phòng của mỗi gia đình.
Khi có tiền nhàn rỗi, nhiều người đứng trước hai lựa chọn: dùng tiền để giảm dư nợ hoặc tiếp tục gửi tiết kiệm để hưởng lãi. Không có một công thức chung cho mọi trường hợp, bởi hiệu quả của từng phương án còn phụ thuộc vào đặc điểm khoản vay và khả năng tài chính của người vay.
So sánh lãi suất vay với lãi suất tiền gửi
Yếu tố đầu tiên cần xem xét là chi phí thực tế của khoản vay so với lợi nhuận từ tiền gửi.
Nếu lãi suất vay cao hơn đáng kể lãi suất tiết kiệm, trả bớt nợ thường có lợi hơn vì giúp giảm số tiền lãi phải thanh toán trong tương lai.
Chẳng hạn, nếu khoản vay có lãi suất 9%/năm trong khi khoản tiền nhàn rỗi chỉ có thể gửi tiết kiệm với mức 6%/năm, người vay đang chịu mức chênh lệch khoảng 3 điểm phần trăm trước khi tính các yếu tố khác.
Tuy nhiên, không nên chỉ so sánh hai con số lãi suất niêm yết. Người vay cần kiểm tra cách tính lãi, thời điểm điều chỉnh lãi suất và các khoản phí liên quan đến khoản vay.
Đặc biệt, một số hợp đồng tín dụng có quy định phí trả nợ trước hạn. Nếu khoản phí này lớn, lợi ích từ việc giảm dư nợ có thể thấp hơn dự kiến.
Không nên dùng toàn bộ tiền nhàn rỗi để trả nợ
Ngay cả khi lãi suất vay cao, việc sử dụng toàn bộ tiền tiết kiệm để tất toán khoản vay vẫn có thể tạo ra rủi ro về dòng tiền.
Một khoản dự phòng đủ lớn giúp gia đình chủ động hơn trước những tình huống như mất việc, giảm thu nhập, chi phí y tế hoặc các khoản phát sinh ngoài kế hoạch.
Do đó, trước khi quyết định trả nợ, cần xác định số tiền tối thiểu phải duy trì để đảm bảo các chi phí thiết yếu trong một khoảng thời gian nhất định.
Phần tiền dự phòng nên được ưu tiên ở những kênh có tính thanh khoản cao, có thể sử dụng khi cần thay vì khóa toàn bộ vào các khoản tiền gửi dài hạn.
Khi nào trả nợ là lựa chọn hợp lý?
Trả bớt hoặc tất toán khoản vay thường phù hợp khi lãi suất vay cao, thu nhập tương đối ổn định và người vay vẫn còn đủ tiền dự phòng sau khi thực hiện thanh toán.
Đặc biệt, với các khoản vay tiêu dùng, dư nợ thẻ tín dụng hoặc những khoản vay có chi phí lãi cao, việc giảm dư nợ có thể giúp tiết kiệm đáng kể chi phí trong thời gian dài.
Ngược lại, nếu khoản vay đang có lãi suất thấp, phí trả trước hạn cao hoặc người vay có nhu cầu sử dụng tiền trong thời gian gần, giữ lại một phần tiền gửi có thể phù hợp hơn.
Khả năng sinh lời của khoản tiền cũng cần được cân nhắc trên cơ sở thực tế. Nếu mức lãi tiền gửi sau các yếu tố liên quan vẫn đủ hấp dẫn so với chi phí vay, việc duy trì tiền gửi có thể giúp người vay giữ được tính linh hoạt về tài chính.
Có thể chia tiền theo nhiều mục đích
Người có tiền nhàn rỗi không nhất thiết phải lựa chọn hoàn toàn giữa trả nợ và gửi tiết kiệm.
Một phương án cân bằng là chia khoản tiền thành nhiều phần: một phần duy trì quỹ dự phòng, một phần dùng để trả bớt khoản vay và phần còn lại gửi tiết kiệm hoặc dành cho các mục tiêu tài chính ngắn hạn.
Cách phân bổ này giúp vừa giảm chi phí lãi vay, vừa duy trì khả năng thanh toán khi có tình huống bất ngờ.
Cuối cùng, quyết định sử dụng tiền nhàn rỗi nên dựa trên dòng tiền thực tế của từng gia đình thay vì chỉ nhìn vào chênh lệch giữa lãi suất vay và lãi suất tiết kiệm. Một phương án tài chính hợp lý cần đồng thời đáp ứng ba mục tiêu: giảm chi phí, duy trì thanh khoản và bảo đảm khả năng ứng phó với những biến động trong tương lai.






Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: 22 Lê Đức Thọ, Từ Liêm, Hà Nội