Thông tư mới về an toàn ngân hàng: Nới trần LDR lên 95%, các nhà băng được thêm dư địa cho vay

Kro Nguyen
Thông tư 50/2026/TT-NHNN sẽ thay đổi một số yêu cầu về tỷ lệ an toàn trong hoạt động ngân hàng, trong đó đáng chú ý là nâng trần LDR lên 95% khi ngân hàng đáp ứng các điều kiện về LCR và NSFR.
Trần LDR được nâng từ 85% lên 95%
Ngân hàng Nhà nước đã ban hành Thông tư 50/2026/TT-NHNN, quy định các giới hạn và tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại và chi nhánh ngân hàng nước ngoài. Thông tư sẽ có hiệu lực từ ngày 1/12/2026.
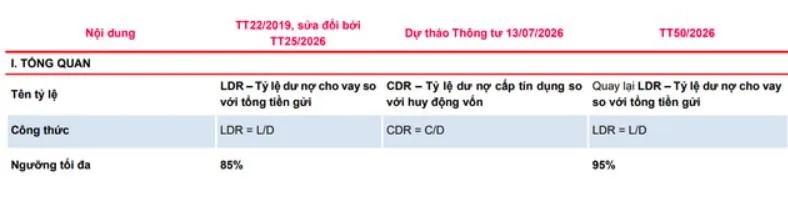
Một trong những thay đổi đáng chú ý là quy định tiếp tục sử dụng tỷ lệ cho vay trên tiền gửi (LDR) thay vì chuyển sang tỷ lệ CDR như phương án từng được đưa ra tại dự thảo.
Trần LDR cũng được nâng từ mức 85% hiện nay lên 95% sau khi ngân hàng đáp ứng yêu cầu về cả tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR).
Theo phân tích của MBS, thay đổi này có thể tạo thêm dư địa cho các ngân hàng trong hoạt động tín dụng, đồng thời giảm áp lực cân đối nguồn vốn trong bối cảnh tín dụng đang tăng nhanh.
LDR của các ngân hàng đã tăng đáng kể
Áp lực thanh khoản đang trở thành vấn đề đáng chú ý khi tín dụng tăng nhanh hơn huy động vốn.
Tính đến ngày 28/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,6 triệu tỷ đồng, tăng 13,2% so với đầu năm. Trong khi đó, tăng trưởng huy động VND trong 9 tháng đầu năm đã dần bắt kịp tốc độ tăng trưởng tín dụng VND.
Theo thống kê của MBS trên 27 ngân hàng, LDR cuối quý II/2026 tăng 1,18 điểm phần trăm so với quý trước và tăng 2,55 điểm phần trăm so với đầu năm.
Dù vẫn nằm dưới mức trần 85%, mặt bằng LDR đã tăng đáng kể so với những giai đoạn trước, cho thấy áp lực cân đối nguồn vốn của các ngân hàng đang gia tăng.
Trước đó, một số biện pháp kỹ thuật đã được triển khai nhằm hỗ trợ thanh khoản. Trong đó, tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào mẫu số LDR được nâng từ 20% lên 50%. Tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn cũng được nâng từ 30% lên 40%.
Tuy nhiên, theo MBS, đây chủ yếu là những giải pháp hỗ trợ trong ngắn hạn. Nếu tín dụng tiếp tục tăng cao, rủi ro chênh lệch kỳ hạn và áp lực thanh khoản vẫn có thể gia tăng.
Không phải ngân hàng nào cũng hưởng lợi giống nhau
Việc nâng trần LDR lên 95% không đồng nghĩa tất cả các ngân hàng đều có thêm cùng một mức dư địa cho vay.
Theo MBS, Thông tư 50 thay đổi cả cách xác định LDR. Tử số chủ yếu bao gồm dư nợ cho vay và ủy thác cho vay, trong khi một số khoản như đầu tư trái phiếu doanh nghiệp và các hình thức cấp tín dụng khác ngoài cho vay không được tính vào tử số mà được trừ khỏi mẫu số.
Ở chiều ngược lại, mẫu số được mở rộng thêm một số nguồn vốn như vốn liên ngân hàng ròng, nguồn vốn ủy thác mà ngân hàng nhận và chịu rủi ro, vốn vay nước ngoài, vốn điều lệ, các quỹ và lợi nhuận chưa phân phối sau điều chỉnh.
Do đó, tác động thực tế sẽ phụ thuộc vào cấu trúc bảng cân đối của từng ngân hàng.
Những ngân hàng có nguồn vốn vay nước ngoài, vốn chủ sở hữu và lợi nhuận giữ lại lớn có thể được hưởng lợi nhờ mẫu số LDR tăng. Trong khi đó, các ngân hàng có lượng trái phiếu doanh nghiệp hoặc những khoản cấp tín dụng ngoài cho vay lớn có thể chịu tác động theo chiều ngược lại.
Lộ trình LCR, NSFR được kéo dài
Bên cạnh LDR, Thông tư 50 cũng điều chỉnh lộ trình áp dụng một số tiêu chuẩn an toàn theo hướng kéo dài thời gian thực hiện.
Đối với LCR, tỷ lệ này bắt đầu ở mức 50% từ ngày 1/10/2028 và tăng dần lên 100% từ ngày 1/10/2033.
Yêu cầu LCR cao hơn sẽ buộc các ngân hàng tăng lượng tiền mặt, trái phiếu Chính phủ và các tài sản có tính thanh khoản cao. Điều này có thể làm giảm phần tài sản có thể phân bổ vào những khoản sinh lời cao hơn, nhưng lộ trình kéo dài giúp các nhà băng có thêm thời gian chuẩn bị.
Đối với NSFR, tỷ lệ tối thiểu sẽ bắt đầu ở mức 90% từ ngày 1/10/2028, tăng lên 95% vào năm 2029 và đạt 100% từ năm 2030.
Quy định này được kỳ vọng thúc đẩy các ngân hàng tăng tỷ trọng nguồn vốn ổn định và có kỳ hạn dài hơn. Tuy nhiên, chi phí vốn có thể tăng đối với những nhà băng đang phụ thuộc nhiều vào nguồn vốn ngắn hạn hoặc tiền gửi kém ổn định.
Khi LCR và NSFR đạt 100%, trần LDR sẽ không còn được áp dụng
Một điểm đáng chú ý khác là khi ngân hàng đáp ứng đồng thời mức LCR và NSFR 100%, nhà băng sẽ không còn phải tuân thủ trần LDR mà chỉ cần báo cáo tỷ lệ này theo quy định.
Trong khi đó, đối với tỷ lệ đòn bẩy (LEV), Thông tư 50 không áp dụng ngay ngưỡng tối thiểu 3% như phương án dự thảo trước đó.
Theo đánh giá của MBS, các thay đổi này giúp giảm áp lực tuân thủ trong ngắn hạn, đồng thời tạo thêm thời gian để các ngân hàng điều chỉnh cấu trúc nguồn vốn và tài sản theo các chuẩn mực an toàn mới.
Về tổng thể, Thông tư 50 tạo ra một lộ trình mới trong quản lý thanh khoản và an toàn vốn của hệ thống ngân hàng. Việc nới trần LDR có thể hỗ trợ tăng trưởng tín dụng, nhưng khả năng tận dụng dư địa này sẽ phụ thuộc đáng kể vào chất lượng nguồn vốn và cấu trúc bảng cân đối của từng nhà băng.


Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: 22 Lê Đức Thọ, Từ Liêm, Hà Nội