Chính phủ đặt lộ trình xử lý ngân hàng yếu kém đến năm 2030

Le Hoang Tuan Anh
Chính phủ vừa đưa ra lộ trình mới về cơ cấu lại, giám sát và xử lý các tổ chức tín dụng yếu kém trong giai đoạn 2026-2030.
NHNN giữ vai trò đầu mối xử lý tổ chức tín dụng yếu kém
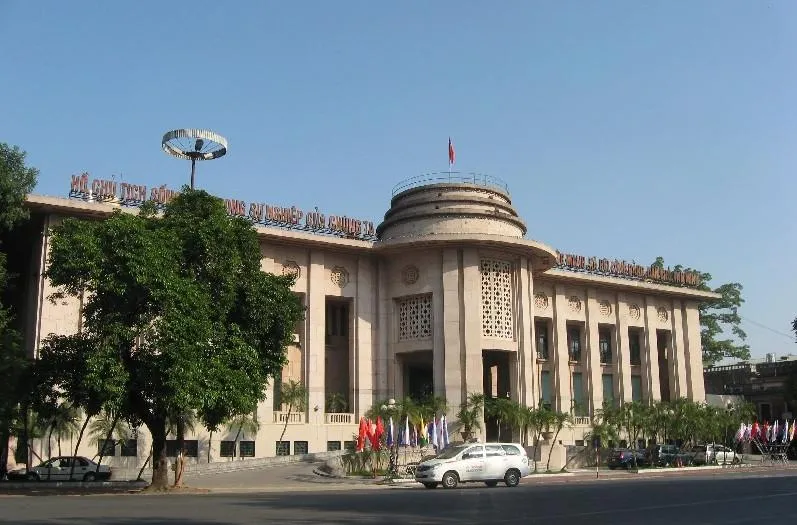
Theo Quyết định 1809/QĐ-TTg, xử lý các tổ chức tín dụng yếu kém là một phần trong đề án hiện đại hóa hệ thống ngân hàng, đồng thời nâng khả năng tiếp cận vốn của doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa.
Trong giai đoạn 2026-2030, NHNN được giao chủ trì 11 nhiệm vụ liên quan đến cơ cấu lại và giám sát các tổ chức tín dụng.
Cơ quan này sẽ phê duyệt phương án cơ cấu lại đối với từng tổ chức tín dụng, theo dõi quá trình thực hiện và xử lý những vấn đề thuộc thẩm quyền. Với các trường hợp vượt thẩm quyền, NHNN có trách nhiệm báo cáo cơ quan có thẩm quyền để đưa ra phương án xử lý.
Phương án cơ cấu lại cũng có thể được điều chỉnh khi cần thiết, dựa trên đề xuất của tổ chức tín dụng, quy định pháp luật và kết quả thực hiện thực tế.
Phạm vi xử lý không chỉ giới hạn ở ngân hàng thương mại mà còn bao gồm các quỹ tín dụng nhân dân yếu kém. NHNN sẽ triển khai các giải pháp theo đề án cơ cấu lại tổng thể hệ thống quỹ tín dụng nhân dân và Ngân hàng Hợp tác xã Việt Nam giai đoạn 2026-2030, định hướng đến năm 2045.
Tăng giám sát những tổ chức có rủi ro cao
Một trọng tâm khác là nâng mức độ cảnh báo sớm đối với các rủi ro có thể ảnh hưởng đến an toàn hệ thống.
NHNN được yêu cầu tăng cường thanh tra, kiểm tra và giám sát hoạt động của các tổ chức tín dụng, đặc biệt đối với những đơn vị có mức độ tập trung tín dụng cao, tăng trưởng tín dụng nhanh hoặc có tỷ lệ nợ xấu lớn.
Các tổ chức có dư nợ tại những lĩnh vực tiềm ẩn rủi ro tăng nhanh và chiếm tỷ trọng lớn cũng thuộc diện cần được theo dõi chặt chẽ hơn.
Cùng với đó, NHNN sẽ phối hợp với cơ quan thi hành án dân sự, các bộ, ngành và địa phương nhằm tháo gỡ các vướng mắc trong quá trình thu hồi nợ xấu và xử lý tài sản bảo đảm.
Đây được xem là một trong những mắt xích quan trọng của quá trình cơ cấu lại tổ chức tín dụng, bởi khả năng thu hồi tài sản và xử lý các khoản nợ tồn đọng có ảnh hưởng trực tiếp đến sức khỏe tài chính của ngân hàng.
Bộ Tài chính tham gia xử lý vốn Nhà nước
Đối với nhóm ngân hàng thương mại Nhà nước, Bộ Tài chính được giao phối hợp với NHNN trong các vấn đề liên quan đến quản lý và cơ cấu lại vốn Nhà nước.
Trong giai đoạn 2026-2030, NHNN sẽ chủ trì triển khai các tiêu chí phân loại doanh nghiệp để thực hiện cơ cấu lại phần vốn Nhà nước tại doanh nghiệp Nhà nước và doanh nghiệp có vốn Nhà nước theo quyết định của cấp có thẩm quyền.
Bộ Tài chính cùng các bộ, ngành liên quan sẽ phối hợp trong quá trình triển khai.
Cơ quan này cũng tham gia nhiệm vụ tăng vốn điều lệ cho các ngân hàng thương mại Nhà nước, Ngân hàng Hợp tác xã Việt Nam và Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC).
Nguồn tăng vốn có thể đến từ lợi nhuận sau thuế, trích lập các quỹ, phát hành cổ phiếu hoặc ngân sách Nhà nước theo quy định.
Việc bổ sung vốn nhằm duy trì vai trò của các tổ chức tín dụng chủ lực trong hệ thống, đồng thời tạo thêm nguồn lực hỗ trợ quá trình xử lý các tổ chức yếu kém.
Bộ Xây dựng xử lý nhóm công ty tài chính và cho thuê tài chính
Bộ Xây dựng được giao một nhiệm vụ trực tiếp trong lộ trình 2026-2030 liên quan đến các công ty tài chính và công ty cho thuê tài chính trực thuộc.
Theo đó, Bộ Xây dựng sẽ chủ trì chỉ đạo việc phê duyệt và triển khai phương án xử lý đối với các đơn vị này, trên cơ sở định hướng và chủ trương của Đảng, Quốc hội và Chính phủ, sau khi có ý kiến của NHNN.
NHNN cùng các bộ, ngành liên quan sẽ phối hợp trong quá trình thực hiện.
Việc đưa nhóm công ty tài chính và cho thuê tài chính vào kế hoạch xử lý cho thấy phạm vi cơ cấu lại được mở rộng ra ngoài khu vực ngân hàng thương mại, hướng đến toàn bộ các mắt xích có liên quan đến hoạt động tín dụng.
Bộ Công an tham gia xây dựng dữ liệu đánh giá tín dụng
Một nội dung đáng chú ý khác là việc sử dụng dữ liệu dân cư và định danh điện tử để hỗ trợ hoạt động tín dụng.
Bộ Công an được giao chủ trì đẩy mạnh kết nối, chia sẻ và khai thác Cơ sở dữ liệu quốc gia về dân cư cùng hệ thống định danh, xác thực điện tử trong giai đoạn 2026-2030.
Trên cơ sở dữ liệu đa nguồn, cơ quan này sẽ phối hợp triển khai dịch vụ đánh giá điểm khả tín của khách hàng vay. Mục tiêu là hỗ trợ người dân và doanh nghiệp, đặc biệt doanh nghiệp nhỏ và vừa, tiếp cận tín dụng thuận lợi hơn.
Song song với việc khai thác dữ liệu, Bộ Công an cũng có trách nhiệm xây dựng khung quản trị dữ liệu, xác định dữ liệu cốt lõi và bảo đảm an ninh, an toàn hệ thống thông tin.
Các yêu cầu về bảo vệ dữ liệu cá nhân và phòng chống tội phạm công nghệ cao trong lĩnh vực ngân hàng cũng được đặt ra trong quá trình triển khai.
Hoàn thiện cơ chế xử lý nợ xấu, nâng vai trò của VAMC
Xử lý nợ xấu tiếp tục là một trụ cột trong kế hoạch cơ cấu lại hệ thống tín dụng.
NHNN được giao hoàn thiện cơ chế pháp lý liên quan đến xử lý nợ xấu, tài sản bảo đảm và hoạt động mua bán nợ theo hướng đồng bộ và minh bạch hơn.
Song song với đó là nâng cao hiệu quả hoạt động của VAMC và phát triển thị trường mua bán nợ, qua đó tạo thêm kênh xử lý các khoản nợ tồn đọng thay vì chỉ dựa vào nguồn lực của từng tổ chức tín dụng.
Theo lộ trình, đến quý IV/2028, NHNN phải hoàn thiện khuôn khổ pháp lý cho hoạt động của VAMC theo hướng tăng tính tự chủ và mở rộng chức năng, nhiệm vụ.
Lộ trình xử lý được triển khai trên nhiều mặt
Các nhiệm vụ mới cho thấy việc xử lý tổ chức tín dụng yếu kém trong giai đoạn tới không chỉ tập trung vào từng ngân hàng riêng lẻ mà được triển khai đồng thời trên nhiều phương diện.
NHNN chịu trách nhiệm chính về cơ cấu lại và giám sát hệ thống; Bộ Tài chính tham gia xử lý vốn Nhà nước; Bộ Xây dựng phụ trách nhóm công ty tài chính, cho thuê tài chính; trong khi Bộ Công an đảm nhiệm các nhiệm vụ liên quan đến dữ liệu và đánh giá khả tín.
Cùng với việc bổ sung nguồn vốn cho một số tổ chức chủ lực, Chính phủ cũng đặt trọng tâm vào xử lý nợ xấu, tài sản bảo đảm và phát triển thị trường mua bán nợ.
Nếu được triển khai đúng tiến độ, các nhóm giải pháp này sẽ tạo thành một lộ trình xử lý tổ chức tín dụng yếu kém gắn với củng cố năng lực giám sát, tăng khả năng kiểm soát rủi ro và nâng độ an toàn của hệ thống ngân hàng trong giai đoạn đến năm 2030.


Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy
Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam