Người mua nhà xã hội lo mất suất vì không vay được vốn ưu đãi

Le Hoang Tuan Anh
Dù đã may mắn trúng quyền mua nhà ở xã hội sau hàng nghìn hồ sơ đăng ký, nhiều khách hàng tại Hà Tĩnh đang đứng trước nguy cơ phải trả lại suất vì chưa thể tiếp cận nguồn vốn vay ưu đãi. Trong khi đó, lịch thanh toán theo tiến độ đã cận kề.
Trúng suất mua nhà nhưng chưa thể yên tâm
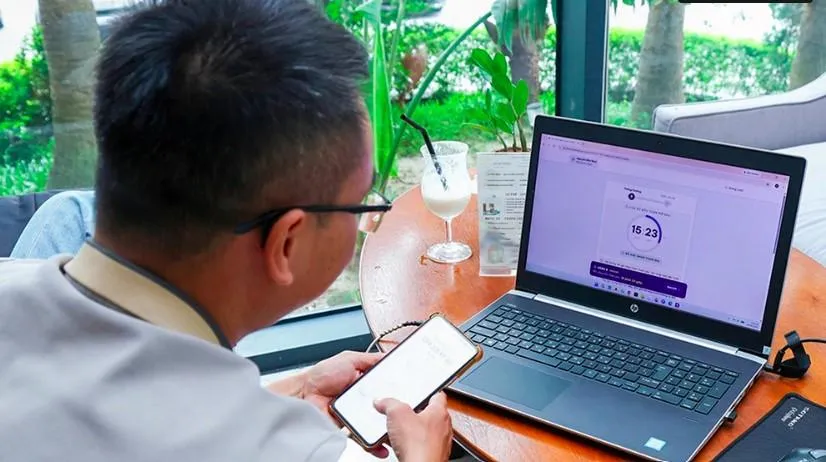
Tại một dự án nhà ở xã hội ở Hà Tĩnh, hàng nghìn hồ sơ đã tham gia bốc thăm để tìm cơ hội sở hữu căn hộ. Những người may mắn được quyền mua tưởng như đã giải quyết được bài toán nhà ở, nhưng ngay sau đó lại phải đối mặt với một vấn đề khác: nguồn tiền thanh toán.
Phần lớn người mua đã tính toán tài chính dựa trên khoản vay ưu đãi từ Ngân hàng Chính sách xã hội. Tuy nhiên, khi liên hệ để làm thủ tục vay, họ được thông báo nguồn vốn hiện đã được giải ngân hết.
Với một căn hộ có giá hơn 950 triệu đồng, người mua có thể cần vay khoảng 700 triệu đồng. Nếu tiếp cận được khoản vay ưu đãi với lãi suất 5,4%/năm và thời hạn tối đa 25 năm, số tiền phải trả hàng tháng được tính toán ở mức khoảng 5,5-6 triệu đồng.
Trong khi đó, nếu chuyển sang vay ngân hàng thương mại, khoản thanh toán có thể tăng lên 8-9 triệu đồng mỗi tháng. Với những hộ gia đình có thu nhập chỉ khoảng 15 triệu đồng/tháng, chênh lệch này không phải con số nhỏ.
Đặc biệt, nếu khoản vay lên tới khoảng 1 tỷ đồng, tiền trả hàng tháng có thể vượt 10 triệu đồng. Khi đó, phần thu nhập còn lại để chi trả tiền ăn ở, học hành, đi lại và các khoản sinh hoạt khác sẽ bị thu hẹp đáng kể.
Nói cách khác, rào cản của người mua nhà ở xã hội không còn nằm ở việc có được xét duyệt hay không, mà đang chuyển sang câu chuyện có đủ khả năng tài chính để giữ suất hay không.
Vốn vay ưu đãi chưa đáp ứng nhu cầu
Theo thông tin từ Ngân hàng Chính sách xã hội tại Hà Tĩnh, đầu năm 2026, chi nhánh địa phương được phân bổ 325 tỷ đồng để cho vay mua, xây dựng và sửa chữa nhà ở. Đến nay, nguồn vốn này đã được giải ngân hết.
Địa phương đã đề xuất bổ sung thêm 329 tỷ đồng nhằm đáp ứng nhu cầu vay mua nhà ở xã hội trong đợt mới. Tuy nhiên, nguồn vốn bổ sung chưa được bố trí, khiến ngân hàng chưa thể tiếp nhận thêm hồ sơ vay.
Trong khi đó, lịch thanh toán của dự án vẫn được triển khai theo tiến độ.
Khách hàng phải thanh toán 20% giá trị hợp đồng trong khoảng từ ngày 20/9 đến 10/10. Tiếp đó là 30% từ ngày 20/10 đến 10/11 và 20% từ ngày 20/11 đến 10/12. Phần còn lại được thanh toán khi nhận nhà và hoàn tất thủ tục cấp giấy chứng nhận.
Điều này tạo ra một khoảng lệch khá lớn giữa thời điểm người dân cần tiền và thời điểm nguồn vốn chính sách có thể được bổ sung.
Nếu không tìm được phương án thay thế, một bộ phận người mua có thể buộc phải từ bỏ quyền mua dù đã vượt qua hàng nghìn hồ sơ để có được suất.
Vay thương mại không phải lời giải dễ dàng
Trong lúc chờ nguồn vốn chính sách, phương án được tính đến là kết nối với các ngân hàng thương mại để người mua có thêm lựa chọn.
Tuy nhiên, đây chỉ là giải pháp tình thế.
Mục tiêu của nhà ở xã hội là tạo điều kiện để những người có thu nhập thấp và trung bình tiếp cận chỗ ở với chi phí phù hợp. Nếu người mua phải chuyển sang khoản vay thương mại với lãi suất cao hơn đáng kể, áp lực tài chính sẽ nhanh chóng tăng lên.
Một khoản vay có thể giúp khách hàng đủ tiền ký hợp đồng và thanh toán cho chủ đầu tư, nhưng chưa chắc giúp họ đủ khả năng sống cùng khoản nợ đó trong 10-20 năm tiếp theo.
Đây là điểm cần được nhìn nhận rõ trong chính sách nhà ở xã hội. Khả năng tiếp cận tín dụng không nên chỉ được đánh giá bằng việc ngân hàng có giải ngân hay không, mà còn phải tính đến khả năng trả nợ thực tế của người vay.
Đánh giá: Có nhà nhưng chưa chắc giữ được nhà
Vấn đề tại Hà Tĩnh cho thấy một nghịch lý đáng chú ý của thị trường nhà ở xã hội.
Một mặt, nhu cầu của người dân rất lớn, thể hiện qua việc hàng nghìn hồ sơ cạnh tranh cho một số lượng căn hộ có hạn. Mặt khác, ngay cả những người đã vượt qua vòng xét duyệt và bốc thăm vẫn có thể không giữ được suất nếu nguồn vốn vay ưu đãi không đến đúng thời điểm.
Theo góc nhìn của chúng tôi, nguồn cung nhà ở xã hội chỉ thực sự có ý nghĩa khi đi cùng một cơ chế tín dụng đủ ổn định. Nếu căn hộ được xây dựng nhưng người đủ điều kiện mua lại không thể tiếp cận nguồn vốn phù hợp, mục tiêu hỗ trợ người thu nhập thấp sẽ khó đạt được trọn vẹn.
Đáng chú ý hơn, việc thiếu vốn không chỉ tạo áp lực cho người mua. Chủ đầu tư cũng cần dòng tiền đúng tiến độ để thanh toán cho nhà thầu, duy trì thi công và đảm bảo thời gian bàn giao. Vì vậy, việc kéo dài thời gian đóng tiền trên diện rộng cũng không phải phương án đơn giản.
Bài toán ở đây không đơn thuần là “có thêm tiền cho vay”, mà cần sự đồng bộ giữa nguồn vốn chính sách, lịch giải ngân, tiến độ thanh toán và dòng tiền của dự án.
Nếu các yếu tố này không được kết nối, người thu nhập thấp có thể rơi vào tình thế khá trớ trêu: đủ điều kiện mua nhà, may mắn trúng suất nhưng cuối cùng vẫn phải từ bỏ vì không đủ khả năng tiếp cận tín dụng.
Hà Tĩnh kiến nghị bổ sung nguồn vốn
Trước thực tế nhu cầu vay vốn ưu đãi lớn hơn nguồn được phân bổ, Hà Tĩnh đã đề nghị Ngân hàng Chính sách xã hội Việt Nam bổ sung vốn cho địa phương trong năm 2026 cũng như giai đoạn 2026-2030.
Phía ngân hàng cho biết khi nguồn vốn được cấp bổ sung, việc giải ngân sẽ được ưu tiên theo tiến độ thanh toán của khách hàng.
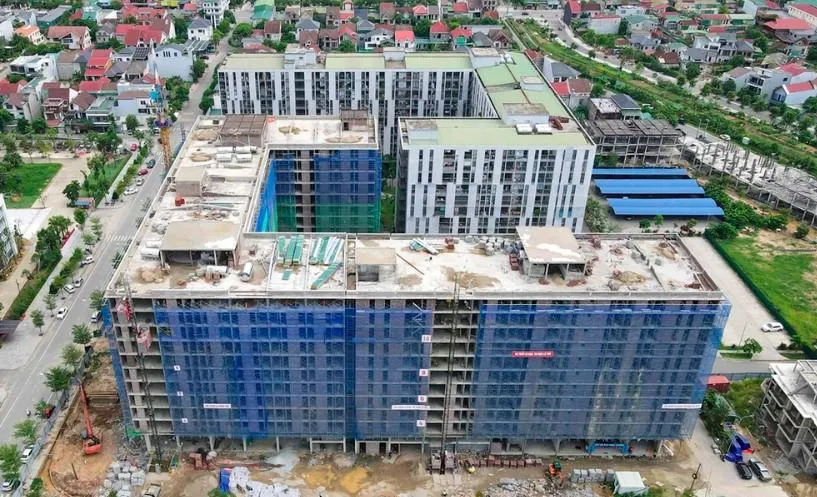
Dự án nhà ở xã hội giai đoạn 2 tại phường Thành Sen có tổng mức đầu tư khoảng 550 tỷ đồng, gồm 3 tòa nhà cao 12 tầng với 509 căn hộ, cùng một số căn nhà ở thương mại và hệ thống hạ tầng đi kèm. Dự kiến dự án được hoàn thành, bàn giao vào tháng 2/2027.
Câu chuyện tại Hà Tĩnh vì vậy không chỉ là khó khăn riêng của một nhóm người mua nhà. Nó phản ánh một vấn đề lớn hơn: để chính sách nhà ở xã hội thực sự đến được với người cần nhà, việc bảo đảm nguồn tín dụng ưu đãi cần được xem là một phần quan trọng không kém việc phát triển nguồn cung.
Cùng cộng đồng





Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy
Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam