Nike mất hơn 220 tỷ USD vốn hóa: Thương hiệu vẫn mạnh nhưng cổ phiếu lao dốc

Kro Nguyen
Nike đang đứng trước một nghịch lý đáng chú ý: thương hiệu vẫn liên tục giành được những hợp đồng tài trợ lớn, nhưng giá trị vốn hóa trên thị trường chứng khoán đã giảm mạnh so với đỉnh lịch sử.
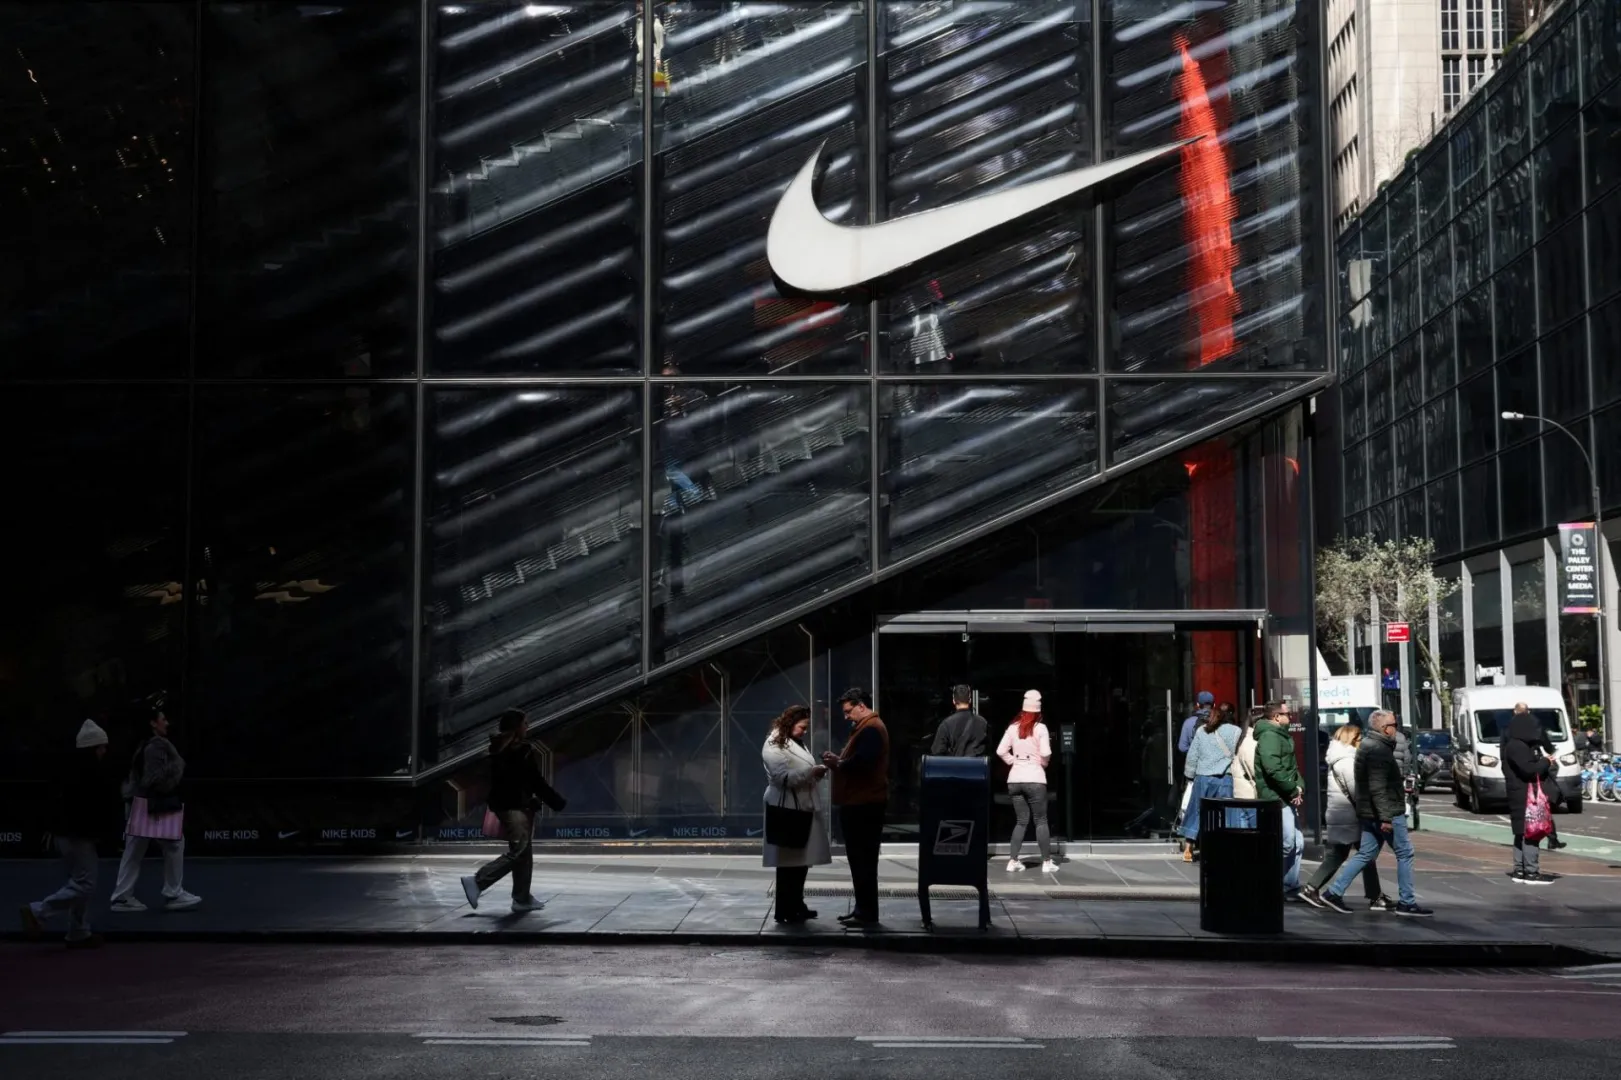
Ngày 21/9, Nike chính thức rời khỏi S&P 100 sau 18 năm hiện diện trong chỉ số này. Công ty vẫn nằm trong S&P 500, nhưng việc bị loại khỏi nhóm 100 doanh nghiệp vốn hóa lớn phản ánh sự thay đổi đáng kể về quy mô thị trường của tập đoàn đồ thể thao Mỹ.
Hơn 220 tỷ USD vốn hóa đã biến mất
Cổ phiếu Nike từng đạt đỉnh vào tháng 11/2021. Kể từ đó, giá trị vốn hóa của công ty đã giảm hơn 220 tỷ USD, theo Forbes.
Cổ phiếu có thời điểm rơi xuống mức thấp nhất trong khoảng 12 năm. Đóng cửa ngày 4/9 ở mức 38,40 USD, mã NKE thấp hơn khoảng 78% so với mức đỉnh lịch sử.
Vốn hóa Nike lần đầu tiên xuống dưới 100 tỷ USD vào tháng 3/2025 và tiếp tục chịu sức ép sau đó.
Đây là sự đảo chiều đáng kể đối với một doanh nghiệp từng được xem là một trong những thương hiệu tiêu dùng có sức ảnh hưởng lớn nhất thế giới.
Nike vẫn giành được những hợp đồng lớn
Trái ngược với diễn biến trên thị trường chứng khoán, hoạt động thương mại của Nike vẫn cho thấy sức mạnh nhất định.
Mới đây, Nike đã vượt qua Adidas để ký hợp đồng trang phục mới có thời hạn 10 năm với Đại học Miami. Thỏa thuận có tổng giá trị khoảng 200 triệu USD, tương đương khoảng 20 triệu USD mỗi năm.
Theo Miami Herald, phần lớn khoản thanh toán được thực hiện bằng tiền mặt, trong khi phần còn lại dành cho trang phục và hoạt động hỗ trợ tiếp thị.
Xét trên quy mô của Nike, hợp đồng này không phải nguồn doanh thu quá lớn. Trong năm tài chính 2026, công ty ghi nhận doanh thu 46,4 tỷ USD. Tuy nhiên, thỏa thuận cho thấy Nike vẫn có khả năng cạnh tranh trong những hợp đồng tài trợ thể thao có độ nhận diện cao.
Nike bắt đầu hợp tác với Đại học Miami từ năm 1987. Sau đó, Adidas giành quyền tài trợ vào năm 2015. Việc Nike quay trở lại bằng một hợp đồng dài hạn cho thấy vị thế của hai thương hiệu trong thị trường trang phục thể thao đại học đã có những thay đổi.
Sức mạnh thương hiệu chưa đủ để giải quyết vấn đề cổ phiếu
Nike hiện chiếm khoảng 27% thị trường giày dép và trang phục thể thao toàn cầu, so với khoảng 13% của Adidas, theo số liệu được Seeking Alpha dẫn lại.
Ngoài Miami, Nike cũng đang có hợp đồng với nhiều chương trình thể thao đại học lớn như Ohio State, Texas, Clemson, Michigan, Alabama và LSU.
Tuy nhiên, lợi thế về thương hiệu và tài trợ thể thao chưa thể ngay lập tức chuyển thành sự cải thiện tương ứng trên thị trường chứng khoán.
Một trong những vấn đề lớn của Nike nằm ở chiến lược bán hàng trực tiếp tới người tiêu dùng (DTC).
Nike gặp khó với chiến lược bán trực tiếp
Trong nhiều năm, Nike tập trung phát triển hệ thống cửa hàng và các nền tảng bán hàng trực tuyến của riêng mình, đồng thời giảm sự phụ thuộc vào các nhà bán lẻ truyền thống.
Chiến lược này từng được kỳ vọng giúp công ty kiểm soát tốt hơn trải nghiệm khách hàng và tỷ suất lợi nhuận. Tuy nhiên, việc thu hẹp quan hệ với các đối tác bán buôn cũng khiến Nike mất một phần không gian trưng bày tại các hệ thống bán lẻ.
Trong khi đó, nhiều đối thủ tận dụng khoảng trống này để mở rộng sự hiện diện trên kệ hàng và tiếp cận người tiêu dùng.
Thị trường Trung Quốc cũng trở thành một điểm gây áp lực. Các thương hiệu nội địa như Anta và Li Ning đã liên tục giành thêm thị phần trong nhiều quý.
Nike dự kiến cắt giảm hơn 1.000 đối tác bán hàng bên thứ ba tại Trung Quốc từ tháng 1/2027, trong nỗ lực kiểm soát lại hệ thống phân phối và xây dựng lại hoạt động kinh doanh tại thị trường này.
Giới phân tích chưa có quan điểm thống nhất
Triển vọng phục hồi của Nike hiện cũng nhận được những đánh giá khác nhau từ giới phân tích.
Tháng 8, chuyên gia Matthew Boss của JPMorgan hạ đánh giá Nike xuống Underweight và giảm giá mục tiêu từ 47 USD xuống 40 USD. Ông cho rằng chi phí cho quá trình tái cấu trúc và phục hồi hoạt động kinh doanh có thể tiếp tục gây sức ép lên lợi nhuận đến năm tài chính 2028.
Trong khi đó, phần lớn các chuyên gia được thống kê vẫn duy trì quan điểm tích cực hơn đối với cổ phiếu Nike, với 12 đánh giá Mua so với 2 đánh giá Bán.
Sự khác biệt này phản ánh hai cách nhìn về Nike: một bên tập trung vào những vấn đề hiện tại của doanh nghiệp, trong khi bên còn lại đặt kỳ vọng vào khả năng phục hồi dựa trên sức mạnh thương hiệu và mạng lưới phân phối toàn cầu.
Khoảng cách giữa thương hiệu và giá trị thị trường
Nike hiện phải giải quyết một bài toán quan trọng: làm thế nào để sức mạnh thương hiệu được chuyển hóa trở lại thành tăng trưởng doanh thu, lợi nhuận và giá trị cho cổ đông.
Việc tiếp tục giành được các hợp đồng tài trợ lớn cho thấy Nike vẫn có sức hút đối với các đối tác thể thao. Nhưng diễn biến cổ phiếu và vốn hóa lại phản ánh những vấn đề khác liên quan đến hoạt động bán hàng, thị trường Trung Quốc và chiến lược phân phối.
Tân Giám đốc Tài chính David Denton, người gia nhập Nike từ tháng 8 sau thời gian làm việc tại Lowe's và Pfizer, sẽ tham gia vào quá trình tái cấu trúc tài chính của tập đoàn.
Trong ngắn hạn, Nike đang nỗ lực khôi phục quan hệ với các nhà bán buôn và lấy lại vị trí trên các kệ hàng. Đây là quá trình cần thời gian và khó có thể được đánh giá chỉ qua một vài quý.
Thách thức lớn nhất của Nike vì thế không nằm ở việc tiếp tục ký thêm một hợp đồng tài trợ thể thao, mà là chứng minh rằng sức mạnh thương hiệu vẫn có thể tạo ra hiệu quả kinh doanh tương xứng trong một thị trường ngày càng cạnh tranh.
Cùng cộng đồng






Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam