6 doanh nghiệp dầu khí được dự báo tăng trưởng lợi nhuận quý III, BSR tăng hơn 400%
Phương Nguyễn
Nhóm dầu khí được kỳ vọng ghi nhận kết quả kinh doanh tích cực trong quý III/2026, dù triển vọng giữa các phân khúc có sự phân hóa rõ rệt.
Thượng nguồn hưởng lợi từ backlog và giá thuê giàn
Ở nhóm thượng nguồn, PVS được MBS Research dự báo đạt 412 tỷ đồng lợi nhuận trong quý III/2026, tăng 27,2% so với cùng kỳ.
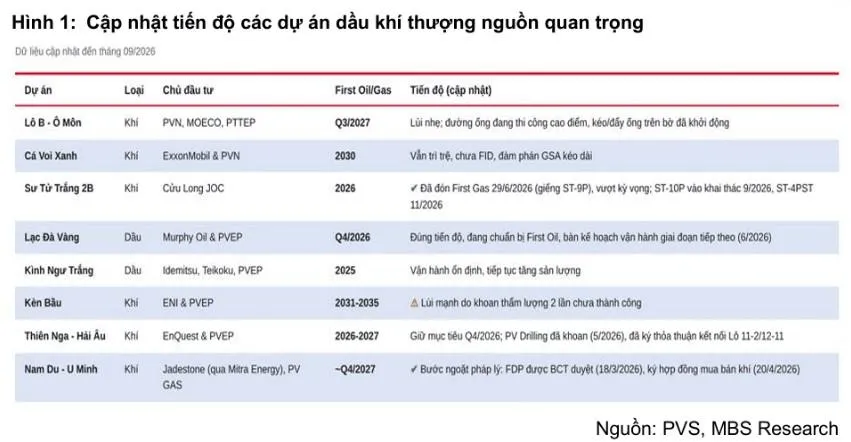
Động lực chính đến từ tiến độ triển khai các dự án cơ khí và xây lắp (M&C) trọng điểm. Lượng backlog lớn tại Lô B - Ô Môn, Lạc Đà Vàng và Sư Tử Trắng 2B được kỳ vọng tiếp tục được chuyển hóa thành doanh thu và lợi nhuận trong giai đoạn này.
Ngoài M&C, các mảng FSO/FPSO và dịch vụ tàu kỹ thuật dầu khí tiếp tục tạo nguồn thu tương đối ổn định cho PVS.
Với PVD, MBS Research dự báo lợi nhuận quý III đạt 291 tỷ đồng, tăng 4,7% so với cùng kỳ nhưng tăng tới 78,8% so với quý II.
Mức phục hồi theo quý được kỳ vọng đến từ hiệu suất khai thác giàn khoan cải thiện. Trong quý II, lợi nhuận PVD chịu ảnh hưởng bởi chi phí bảo dưỡng, nâng cấp định kỳ tại một số giàn và các khoản chi phí liên quan đến việc đưa giàn PVD IX vào vận hành.
Trong khi đó, giá thuê giàn vẫn duy trì ở mức tích cực, với một số hợp đồng vượt 100.000 USD/ngày. Việc các giàn khoan mới đóng góp ngày càng nhiều cũng được kỳ vọng hỗ trợ kết quả kinh doanh trong quý III.
PVT hưởng lợi từ mặt bằng cước vận tải dầu khí
Ở phân khúc trung nguồn, PVT được đánh giá có thêm động lực từ thị trường vận tải dầu khí.
Căng thẳng tại Trung Đông khiến hoạt động vận chuyển qua eo biển Hormuz bị thu hẹp, qua đó tác động đến cung - cầu tàu vận tải và mặt bằng cước. Theo MBS Research, cước vận tải của nhiều loại tàu đã tăng hai chữ số so với đầu năm.
Trong bối cảnh đó, lợi nhuận ròng quý III của PVT được dự báo đạt 363 tỷ đồng, tăng 38% so với cùng kỳ.
Diễn biến này cho thấy tác động của căng thẳng địa chính trị tới doanh nghiệp dầu khí không chỉ nằm ở giá dầu. Với các doanh nghiệp vận tải, sự thay đổi về tuyến đường, thời gian vận chuyển và nhu cầu thuê tàu cũng có thể tác động trực tiếp tới doanh thu và lợi nhuận.
GAS vẫn có câu chuyện dài hạn với LNG
Đối với GAS, triển vọng dài hạn tiếp tục gắn với LNG và sự phát triển của thị trường khí.
Tuy nhiên, kết quả quý III được dự báo kém tích cực hơn so với quý II. MBS Research ước tính lợi nhuận ròng GAS đạt 2.968 tỷ đồng, giảm 49,3% so với quý trước.
Nguyên nhân chủ yếu đến từ giá khí bình quân trong quý III thấp hơn quý II.
Dù vậy, diễn biến lợi nhuận theo quý không phản ánh toàn bộ triển vọng dài hạn của GAS. LNG vẫn được xem là một trong những hướng phát triển quan trọng khi nhu cầu khí phục vụ sản xuất điện và công nghiệp tiếp tục được mở rộng.
BSR dẫn đầu về tốc độ tăng trưởng lợi nhuận
Ở nhóm hạ nguồn, BSR là doanh nghiệp được dự báo có mức tăng lợi nhuận cao nhất.
MBS Research dự phóng BSR đạt 4.573 tỷ đồng lợi nhuận trong quý III/2026, tăng 403,9% so với cùng kỳ. Tuy nhiên, nếu so với quý II, lợi nhuận dự kiến giảm 38,7%.
Mức tăng hơn 400% so với cùng kỳ một phần đến từ nền thấp của quý III/2025. Khi đó, BSR chỉ ghi nhận khoảng 908 tỷ đồng lợi nhuận ròng trong bối cảnh crack spread ở mức thấp.
Sang quý III năm nay, crack spread được cải thiện, trong khi sản lượng tiêu thụ duy trì tích cực và Nhà máy Lọc dầu Dung Quất tiếp tục vận hành với hiệu suất cao.
Vì vậy, mức tăng trưởng hơn 400% cần được nhìn trong bối cảnh so sánh với nền lợi nhuận thấp của cùng kỳ năm trước, thay vì được hiểu hoàn toàn là sự gia tăng tương ứng về quy mô lợi nhuận hoạt động.
PLX tiếp tục hưởng lợi từ sản lượng tiêu thụ
Với PLX, MBS Research dự báo lợi nhuận quý III đạt 987 tỷ đồng, tăng 39,8% so với cùng kỳ.
Kết quả được hỗ trợ bởi sản lượng xăng dầu tiêu thụ tiếp tục tăng, đặc biệt khi kênh bán lẻ được cải thiện. Nguồn cung ổn định cùng môi trường kinh doanh thuận lợi hơn cũng được kỳ vọng hỗ trợ hiệu quả hoạt động.
Bên cạnh đó, cơ chế điều hành giá xăng dầu tiếp tục là yếu tố ảnh hưởng trực tiếp tới biên lợi nhuận và khả năng phản ánh biến động của thị trường vào hoạt động kinh doanh.
6 doanh nghiệp, 6 động lực tăng trưởng khác nhau
| Doanh nghiệp | Lợi nhuận dự báo quý III/2026 | Tăng trưởng so với cùng kỳ | Động lực chính |
|---|---|---|---|
| PVS | 412 tỷ đồng | +27,2% | Backlog M&C, FSO/FPSO, tàu kỹ thuật |
| PVD | 291 tỷ đồng | +4,7% | Hiệu suất giàn khoan, giá thuê giàn |
| PVT | 363 tỷ đồng | +38% | Cước vận tải dầu khí |
| GAS | 2.968 tỷ đồng | Dự báo giảm so với quý II | LNG, giá khí |
| BSR | 4.573 tỷ đồng | +403,9% | Crack spread, sản lượng, hiệu suất lọc dầu |
| PLX | 987 tỷ đồng | +39,8% | Sản lượng bán và kênh bán lẻ |
Nhìn tổng thể, triển vọng quý III của nhóm dầu khí đang được hỗ trợ bởi nhiều yếu tố khác nhau. PVS và PVD hưởng lợi từ hoạt động thượng nguồn; PVT được hỗ trợ bởi mặt bằng cước vận tải; BSR hưởng lợi từ crack spread và nền so sánh thấp; trong khi PLX được thúc đẩy bởi sản lượng tiêu thụ.
Riêng GAS có diễn biến khác biệt khi lợi nhuận quý III được dự báo giảm so với quý trước do giá khí thấp hơn.
Như vậy, căng thẳng tại Trung Đông có thể tạo tác động không đồng nhất lên các doanh nghiệp dầu khí. Giá năng lượng, hoạt động vận tải, nhu cầu thuê giàn và biên lọc dầu đều phản ứng theo những cơ chế khác nhau. Đây cũng là lý do triển vọng lợi nhuận của từng doanh nghiệp trong cùng một ngành có thể chênh lệch đáng kể trong quý III/2026.
Cùng cộng đồng






Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam