Grab lỗ hơn 1,2 tỷ USD với ngân hàng số: Vì sao thị trường nhỏ nhất lại là nơi duy nhất có lãi?

Nguyễn Lan An
Mảng dịch vụ tài chính của Grab đã ghi nhận hơn 1,2 tỷ USD lỗ EBITDA điều chỉnh kể từ khi tập đoàn niêm yết. Nghịch lý nằm ở chỗ Superbank tại Indonesia, thị trường nhỏ hơn về mức độ phát triển tài chính, lại đang có lợi nhuận trong khi GXS và GXBank tại Singapore và Malaysia vẫn thua lỗ.
Hơn 1,2 tỷ USD lỗ sau khi Grab lên sàn
Grab bước vào lĩnh vực dịch vụ tài chính với tham vọng tận dụng hệ sinh thái hàng triệu khách hàng, tài xế và đối tác bán hàng tại Đông Nam Á.
Tuy nhiên, con đường này đang tiêu tốn một khoản tiền rất lớn.
Kể từ khi niêm yết vào cuối năm 2021, mảng dịch vụ tài chính của Grab đã ghi nhận tổng cộng hơn 1,2 tỷ USD lỗ EBITDA điều chỉnh.
Riêng năm 2025, doanh thu mảng này tăng 38%, từ 253 triệu USD lên 347 triệu USD. Thế nhưng khoản lỗ cũng tăng từ 105 triệu USD lên 110 triệu USD.
Đáng chú ý, kết quả giữa ba ngân hàng số có sự hiện diện của Grab tại Đông Nam Á lại rất khác biệt.
Superbank tại Indonesia đã có lợi nhuận, trong khi GXS tại Singapore và GXBank tại Malaysia vẫn chưa đạt điểm hòa vốn.
Nghịch lý này càng đáng chú ý bởi Singapore và Malaysia đều là những thị trường quan trọng của Grab, nơi tập đoàn đã sở hữu sẵn một hệ sinh thái lớn.
Superbank: Ngân hàng số nhỏ nhất lại đang thắng
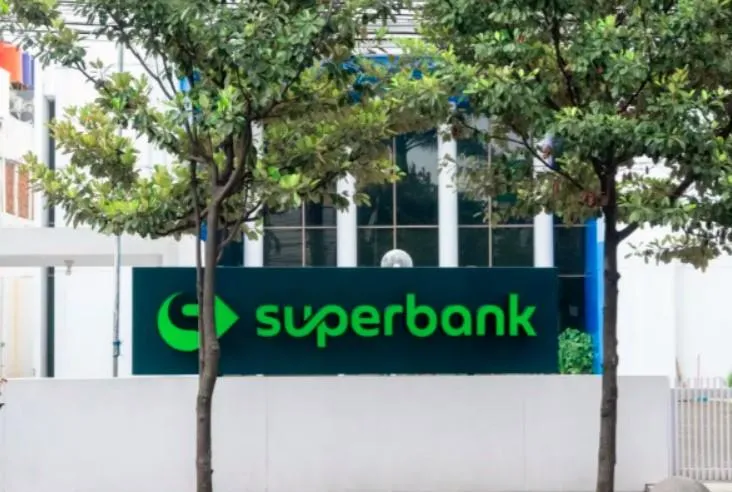
Superbank là cái tên ra đời muộn hơn và hoạt động tại thị trường có mức độ tiếp cận dịch vụ tài chính thấp hơn Singapore hay Malaysia.
Thế nhưng ngân hàng này đã đạt lợi nhuận cả năm đầu tiên vào năm 2025, với mức 8,4 triệu USD.
Đến quý I/2026, lợi nhuận trước thuế tiếp tục đạt 5,8 triệu USD.
Superbank hiện có khoảng 6 triệu khách hàng, trong khi tổng tài sản tăng 72%.
Theo phân tích của David Jimenez Maireles, cựu đồng sáng lập kiêm Phó CEO TNEX tại Việt Nam, sự khác biệt không nằm ở thương hiệu hay khả năng phân phối.
Grab vốn đã có lợi thế rất lớn ở cả hai yếu tố này.
Vấn đề nằm ở chỗ Superbank đang giải quyết một nhu cầu thực tế của người dùng mà GXS và GXBank chưa thực sự làm được.
Bí quyết nằm ở OVO
Một trong những lợi thế lớn nhất của Superbank đến từ OVO, ví điện tử mà Grab nắm khoảng 90% cổ phần.
Người dùng OVO đủ điều kiện có thể nâng cấp tài khoản và số dư trên ví sẽ được tự động chuyển vào tài khoản tiết kiệm của Superbank với mức lãi suất 5%/năm.
Điều quan trọng không chỉ nằm ở mức lãi suất.
Khách hàng không phải trả phí quản lý, không bị giới hạn số tiền gửi và không cần tải thêm một ứng dụng ngân hàng mới.
Tài khoản ngân hàng được tích hợp trực tiếp vào hệ sinh thái mà họ vốn đã sử dụng.
Khoảng 60% khách hàng Superbank đã sở hữu tài khoản Grab hoặc OVO. Điều này giúp quá trình chuyển đổi từ người dùng hệ sinh thái thành khách hàng ngân hàng diễn ra tương đối tự nhiên.
Khách hàng không phải thay đổi ngân hàng đang sử dụng, không cần chuyển tiền thủ công sang một tài khoản mới và cũng không phải học cách sử dụng một ứng dụng hoàn toàn khác.
Đây là một lợi thế mà GXS và GXBank chưa thể tái tạo hoàn toàn.
Indonesia có một thị trường mà Singapore và Malaysia không có
Bối cảnh thị trường cũng đóng vai trò quan trọng.
Tại Indonesia, hàng chục triệu người trưởng thành vẫn chưa được tiếp cận đầy đủ với hệ thống tài chính chính thức. Ở nhiều khu vực ngoài các thành phố lớn, tiền mặt vẫn đóng vai trò quan trọng.
Nhóm khách hàng này có thể cần các sản phẩm tiết kiệm hoặc tín dụng nhưng chưa có lịch sử tín dụng đủ đầy để ngân hàng truyền thống đánh giá.
Đây chính là khoảng trống mà Superbank có thể khai thác.
Grab và OVO sở hữu lượng dữ liệu lớn về hành vi giao dịch, chi tiêu và mức độ tin cậy của người dùng. Những dữ liệu này có thể hỗ trợ quá trình đánh giá tín nhiệm, đặc biệt đối với những người chưa có hồ sơ tín dụng truyền thống.
Nói cách khác, Superbank không chỉ bán một tài khoản ngân hàng.
Nó tận dụng dữ liệu và hệ sinh thái sẵn có để tiếp cận một nhóm khách hàng mà các ngân hàng truyền thống khó phục vụ.
Công thức Indonesia khó áp dụng tại Singapore và Malaysia
Vấn đề là mô hình này không dễ sao chép sang Singapore và Malaysia.
Singapore có dân số nhỏ nhưng thu nhập cao và ngành ngân hàng cực kỳ cạnh tranh. Malaysia cũng có hệ thống tài chính phát triển hơn đáng kể so với Indonesia.
Trong những thị trường này, chỉ cung cấp một tài khoản ngân hàng số với giao diện đẹp hoặc quy trình mở tài khoản nhanh là chưa đủ để khiến khách hàng chuyển sang sử dụng lâu dài.
GXBank hiện cung cấp các sản phẩm như Bonus Pocket, về cơ bản là hình thức tiết kiệm theo từng mục tiêu. Ngân hàng cũng cung cấp các sản phẩm bảo hiểm thông qua đối tác và các hạn mức tín dụng.
Nhưng khách hàng Malaysia có thể tìm thấy nhiều sản phẩm tương tự tại những ngân hàng truyền thống lớn như Maybank hay CIMB.
Sau gần ba năm hoạt động, một trong những lợi thế nổi bật nhất của GXBank vẫn là tài khoản tiết kiệm với lãi suất hấp dẫn.
GXS tại Singapore có một số hướng đi khác biệt hơn.
Ngân hàng cung cấp thẻ tín dụng không yêu cầu mức thu nhập tối thiểu và sản phẩm đầu tư với số vốn ban đầu chỉ 10 SGD.
Tuy nhiên, bài toán lớn vẫn là khiến khách hàng có lý do để tiếp tục sử dụng tài khoản sau khi đã mở.
Mở tài khoản chỉ là bước đầu
Đây là điểm mà các ngân hàng số dễ mắc phải.
Một quy trình đăng ký tài khoản chỉ mất vài phút có thể giúp ngân hàng tăng số lượng khách hàng nhanh chóng. Nhưng việc một người mở tài khoản không đồng nghĩa họ sẽ sử dụng nó như ngân hàng chính trong nhiều năm.
GXS quảng bá những lợi ích như đăng ký đơn giản, mở tài khoản nhanh và có thể điều chỉnh hạn mức chuyển khoản tức thời.
Nhưng những tính năng này chủ yếu giải quyết vấn đề trong thời điểm mở tài khoản.
Thách thức lớn hơn là tạo ra một lý do đủ mạnh để khách hàng quay lại mỗi ngày, mỗi tuần hoặc mỗi tháng.
Nếu không có sản phẩm khác biệt, ngân hàng số rất dễ quay lại cuộc cạnh tranh về lãi suất.
Lãi suất cao không phải lợi thế bền vững
Lãi suất là công cụ nhanh chóng để thu hút tiền gửi, nhưng cũng là lợi thế dễ bị đối thủ sao chép nhất.
Một ngân hàng có thể nâng lãi suất để thu hút khách hàng. Đối thủ sau đó hoàn toàn có thể đưa ra mức cao hơn.
Những khách hàng đến chỉ vì ưu đãi cũng có khả năng rời đi khi chương trình kết thúc.
Trong khi đó, mục tiêu ban đầu của việc cấp phép ngân hàng số tại Singapore và Malaysia không chỉ là tạo thêm một nơi gửi tiền với lãi suất cao.
Các cơ quan quản lý muốn những ngân hàng mới mở rộng khả năng tiếp cận tài chính và phục vụ những nhóm khách hàng chưa được hệ thống truyền thống đáp ứng đầy đủ.
Điều này tạo ra một nghịch lý.
Một tài khoản tiết kiệm lãi suất cao chủ yếu hấp dẫn những người đã có tiền để gửi. Các chương trình hoàn tiền khi chi tiêu ở nước ngoài lại hướng tới nhóm khách hàng thường xuyên du lịch.
Còn hạn mức tín dụng dựa trên hệ thống chấm điểm vẫn có xu hướng phục vụ những người đã sở hữu lịch sử tín dụng tương đối tốt.
Grab đang sở hữu dữ liệu nhưng chưa tận dụng hết
Đây có thể là một trong những điểm đáng chú ý nhất trong câu chuyện ngân hàng số của Grab.
Tập đoàn đang sở hữu lượng dữ liệu hành vi rất lớn từ tài xế, đối tác bán hàng và người dùng trong nền kinh tế số Đông Nam Á.
Grab cũng có trong tay ba giấy phép ngân hàng số.
Tuy nhiên, nhiều sản phẩm được thiết kế trực tiếp cho nhóm khách hàng này như mua trước trả sau hoặc ứng tiền dựa trên thu nhập tương lai của tài xế lại đang được triển khai thông qua GrabFin và OVO thay vì GXS hay GXBank.
GXS và GXBank vẫn đang mở rộng hoạt động cho vay. Riêng GXS đã đưa dư nợ vượt 1 tỷ SGD, tương đương khoảng 775 triệu USD.
Nhưng câu hỏi lớn hơn là liệu các ngân hàng số này có thể biến dữ liệu và hệ sinh thái của Grab thành những sản phẩm thực sự khác biệt hay không.
Bài toán không phải mở được bao nhiêu tài khoản
Theo David Jimenez Maireles, những ngân hàng số thành công thường không bắt đầu bằng câu hỏi “làm thế nào để có thêm khách hàng?”, mà bằng việc tìm ra một vấn đề cụ thể mà ngân hàng truyền thống chưa giải quyết tốt.
Nubank tại Brazil từng giúp hàng triệu người tiếp cận tài khoản ngân hàng và thẻ tín dụng lần đầu.
KakaoBank tại Hàn Quốc tận dụng hệ sinh thái Kakao để phát triển những sản phẩm hướng tới thay đổi thói quen tiết kiệm của người dùng.
Khi xây dựng TNEX tại Việt Nam, Maireles cũng tiếp cận theo hướng tương tự.
Thay vì hỏi khách hàng muốn ngân hàng có thêm sản phẩm gì, đội ngũ tìm hiểu cách họ thực sự sử dụng tiền.
Một vấn đề được phát hiện là nhiều sinh viên tiêu gần hết ngân sách chỉ trong ba tuần đầu tháng. Vì vậy, TNEX tập trung vào công cụ quản lý chi tiêu thay vì đơn thuần cung cấp một tài khoản tiết kiệm lãi suất cao.
Đó cũng có thể là bài học quan trọng đối với Grab.
Ngân hàng số không thắng nhờ mở được nhiều tài khoản nhất hay trả lãi suất cao nhất. Nó thắng khi trở thành một dịch vụ mà khách hàng thực sự cần trong cuộc sống hàng ngày.
Grab đã trả giá đắt cho cuộc chơi tài chính
Superbank có thể giúp kết quả chung của mảng dịch vụ tài chính Grab cải thiện, nhưng thành công tại Indonesia không đảm bảo GXS và GXBank sẽ đi theo cùng con đường.
Singapore và Malaysia có hệ thống ngân hàng trưởng thành hơn, mức độ cạnh tranh cao hơn và khách hàng cũng có nhiều lựa chọn hơn.
Vì vậy, hai ngân hàng này cần tìm ra những sản phẩm đủ khác biệt để giữ tiền của khách hàng trong dài hạn, thay vì chỉ thu hút dòng tiền bằng các chương trình lãi suất.
Sau hơn 1,2 tỷ USD lỗ EBITDA điều chỉnh kể từ khi Grab lên sàn, bài toán ngân hàng số của tập đoàn vẫn chưa có lời giải hoàn chỉnh.
Superbank đã chứng minh rằng mô hình ngân hàng số của Grab có thể tạo ra lợi nhuận.
Giờ đây, thử thách lớn hơn là liệu Grab có thể biến thành công của Superbank thành công thức áp dụng được cho những thị trường khó tính hơn như Singapore và Malaysia hay không.
Theo Tech in Asia
Cùng cộng đồng








Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: 22 Lê Đức Thọ, Từ Liêm, Hà Nội