Đóng học phí có cần giữ hóa đơn để được giảm trừ thuế?

Kro Nguyen
Từ ngày 1/7/2026, cá nhân cư trú có thu nhập từ tiền lương, tiền công có thể được giảm trừ một số khoản chi cho y tế, giáo dục – đào tạo của bản thân và người phụ thuộc khi tính thuế thu nhập cá nhân.
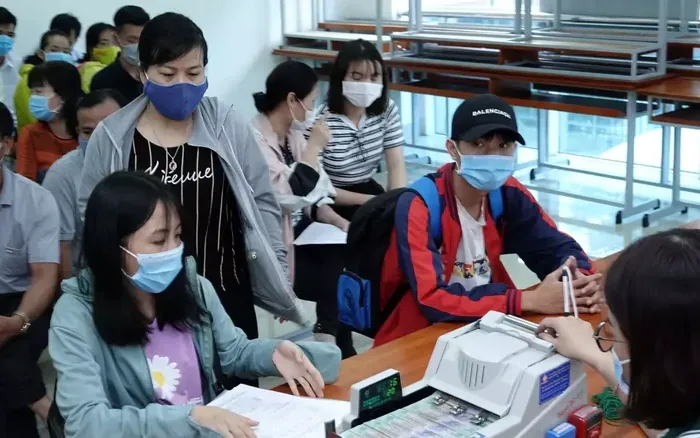
Chi phí giáo dục được giảm trừ tối đa 24 triệu đồng mỗi năm
Theo hướng dẫn của Thuế TP. Hà Nội, các khoản chi cho giáo dục – đào tạo tại cơ sở giáo dục trong nước có thể được xem xét giảm trừ khi tính thu nhập chịu thuế, với tổng mức giảm trừ không quá 24 triệu đồng/năm.
Phạm vi chi phí được xem xét bao gồm học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học và một số khoản chi cho kỹ năng chuyên môn khác tại cơ sở giáo dục – đào tạo theo quy định.
Chính sách này đặc biệt đáng chú ý vào thời điểm đầu năm học, khi các gia đình thường phải chi trả đồng thời nhiều khoản liên quan đến việc học của con.
Đóng học phí có cần giữ hóa đơn?
Câu trả lời là có, nếu người nộp thuế muốn sử dụng khoản chi đó để đề nghị giảm trừ khi quyết toán thuế.
Theo cơ quan thuế, khoản chi giáo dục phải thuộc đúng phạm vi được quy định và có hóa đơn, chứng từ hợp lệ. Các giấy tờ này phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
Do đó, khi thanh toán học phí và các khoản chi giáo dục trong năm học mới, phụ huynh nên chủ động lưu lại hóa đơn điện tử, chứng từ thanh toán cùng các giấy tờ liên quan.
Việc lưu trữ ngay từ thời điểm phát sinh khoản chi sẽ giúp người nộp thuế có đầy đủ hồ sơ nếu cần sử dụng khi thực hiện quyết toán thuế thu nhập cá nhân.
Không phải khoản chi giáo dục nào cũng được tính giảm trừ
Một điều kiện quan trọng khác là khoản chi được đề nghị giảm trừ không được đồng thời thanh toán từ một nguồn khác.
Theo hướng dẫn, các khoản chi sẽ không được sử dụng để giảm trừ nếu đã được tài trợ, hỗ trợ hoặc trả thay bởi tổ chức, cá nhân; hoặc được chi trả từ ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế hay các khoản bảo hiểm khác.
Điều này nhằm tránh trường hợp cùng một khoản chi được hưởng hỗ trợ từ nguồn khác nhưng tiếp tục được sử dụng để giảm trừ khi tính thuế thu nhập cá nhân.
Vì vậy, người nộp thuế cần kiểm tra cả nguồn hình thành khoản chi trước khi đưa vào hồ sơ quyết toán.
Người có yêu cầu giảm trừ phải trực tiếp quyết toán thuế
Một điểm đáng chú ý là việc áp dụng giảm trừ chi phí giáo dục và y tế ảnh hưởng trực tiếp đến phương thức quyết toán thuế.
Theo hướng dẫn của Thuế TP. Hà Nội, nếu người nộp thuế có yêu cầu giảm trừ các khoản chi giáo dục, y tế theo quy định thì không được ủy quyền cho đơn vị chi trả thu nhập thực hiện quyết toán thuế thay.
Thay vào đó, người nộp thuế phải trực tiếp thực hiện quyết toán thuế thu nhập cá nhân.
Điều này đồng nghĩa với việc người lao động có nhu cầu áp dụng khoản giảm trừ cần chủ động chuẩn bị hồ sơ, trong đó có hóa đơn và chứng từ chứng minh các khoản chi đủ điều kiện.
Phụ huynh nên làm gì từ đầu năm học?
Với các khoản học phí và chi phí giáo dục phát sinh từ năm 2026, việc lưu trữ hồ sơ ngay từ đầu có thể giúp giảm đáng kể việc phải tìm kiếm, bổ sung chứng từ khi quyết toán thuế.
Phụ huynh nên lưu hóa đơn điện tử, chứng từ thanh toán và các giấy tờ thể hiện rõ người nộp thuế hoặc người phụ thuộc liên quan đến khoản chi. Đồng thời, cần phân biệt những khoản thực tế do gia đình tự chi trả với các khoản đã được tổ chức, cá nhân hoặc nguồn ngân sách khác hỗ trợ.
Về phía các cơ sở giáo dục và đơn vị liên quan, cơ quan thuế cũng yêu cầu thực hiện đúng quy định về lập và sử dụng hóa đơn, thời điểm lập hóa đơn cũng như các hồ sơ, bảng kê liên quan.
Với người lao động, đây là chính sách mới nên việc chủ động tìm hiểu điều kiện giảm trừ và lưu giữ chứng từ từ thời điểm phát sinh chi phí sẽ giúp quá trình quyết toán thuế sau này thuận lợi hơn.
Cùng cộng đồng






Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam