Khổ sở “khai tử” doanh nghiệp: Lỗi do ai?
Phương Nguyễn
Có những doanh nghiệp đã ngừng hoạt động nhiều năm nhưng vẫn chưa thể hoàn tất thủ tục giải thể. Chi phí phát sinh, hồ sơ thuế tồn đọng và quá trình đối chiếu kéo dài khiến việc “khai tử” một doanh nghiệp đôi khi trở thành bài toán không đơn giản.
Ngừng kinh doanh nhưng chưa thể hoàn tất giải thể
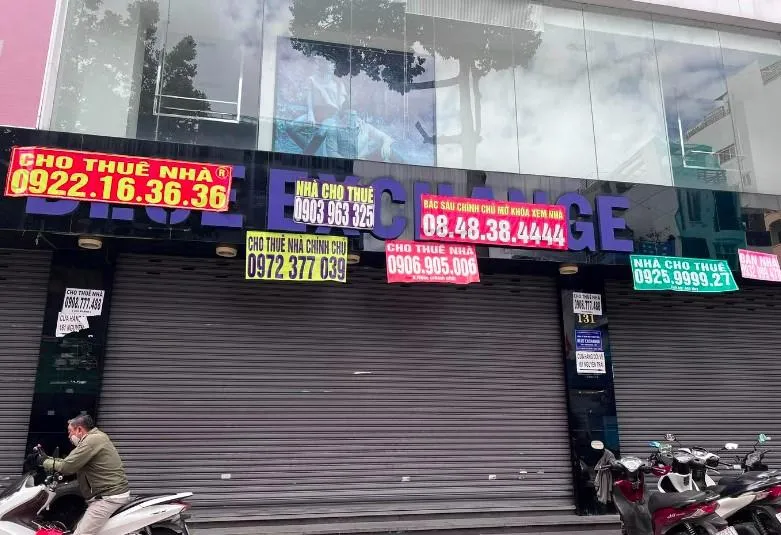
Trên thực tế, một số doanh nghiệp sau khi ngừng hoạt động vẫn tồn tại trên hệ thống quản lý do chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
Có trường hợp doanh nghiệp được thành lập nhưng chưa phát sinh hoạt động kinh doanh, chưa xuất hóa đơn, sau đó ngừng hoạt động nhưng không thực hiện đầy đủ các thủ tục cần thiết.
Khi muốn giải thể sau nhiều năm, doanh nghiệp có thể phải xử lý các hồ sơ thuế còn tồn đọng, báo cáo tài chính, tờ khai chưa nộp, lệ phí môn bài và các khoản tiền phạt, tiền chậm nộp nếu có.
Điều này khiến chi phí để hoàn tất thủ tục có thể tăng lên đáng kể so với thời điểm doanh nghiệp mới ngừng kinh doanh.
Vì sao thủ tục giải thể có thể kéo dài?
Một trong những yêu cầu quan trọng khi giải thể là doanh nghiệp phải hoàn thành các nghĩa vụ với cơ quan thuế.
Với những doanh nghiệp đã hoạt động trong thời gian dài, việc kiểm tra có thể liên quan đến nhiều năm hồ sơ, doanh thu, hóa đơn, tài sản và nghĩa vụ thuế.
Trong khi đó, với những doanh nghiệp đã ngừng hoạt động nhiều năm, việc xác minh thông tin cũng có thể khó khăn hơn. Doanh nghiệp có thể không còn hoạt động tại địa chỉ đăng ký, không còn nhân sự hoặc người đại diện không còn trực tiếp điều hành.
Khi cơ quan quản lý chưa thể hoàn tất quá trình xác minh và đối chiếu, hồ sơ giải thể có thể tiếp tục bị kéo dài.
Chi phí có thể tăng theo thời gian
Việc không hoàn tất thủ tục ngay sau khi ngừng kinh doanh có thể khiến doanh nghiệp tiếp tục phát sinh các nghĩa vụ hành chính và tài chính.
Các khoản có thể liên quan gồm lệ phí môn bài, tiền phạt do chậm nộp hồ sơ, tiền chậm nộp hoặc chi phí khôi phục sổ sách, báo cáo tài chính của những năm trước.
Đặc biệt, với doanh nghiệp không còn hoạt động thực tế, việc phải hoàn thiện hồ sơ của nhiều năm có thể tạo ra chi phí lớn so với quy mô kinh doanh ban đầu.
Vì vậy, khoảng cách giữa thời điểm doanh nghiệp thực tế dừng hoạt động và thời điểm hoàn tất giải thể càng kéo dài, việc xử lý hồ sơ càng có khả năng trở nên phức tạp.
Bài toán cân bằng giữa quản lý và đơn giản hóa thủ tục
Việc kiểm tra nghĩa vụ thuế trước khi giải thể là cần thiết nhằm bảo đảm doanh nghiệp hoàn thành trách nhiệm với Nhà nước và hạn chế nguy cơ lợi dụng thủ tục giải thể để né tránh nghĩa vụ.
Tuy nhiên, không phải mọi doanh nghiệp ngừng hoạt động đều có mức độ rủi ro giống nhau.
Một doanh nghiệp chưa từng kinh doanh, chưa phát sinh doanh thu và hóa đơn sẽ có hồ sơ khác với doanh nghiệp từng hoạt động trong thời gian dài, có doanh thu lớn hoặc còn nhiều nghĩa vụ thuế.
Do đó, việc áp dụng quy trình xử lý phù hợp với từng nhóm hồ sơ có thể giúp cơ quan quản lý tập trung nguồn lực vào các trường hợp có rủi ro cao, đồng thời giảm thời gian xử lý đối với những hồ sơ đơn giản.
Cần một “lối ra” rõ ràng cho doanh nghiệp không còn hoạt động
Thực trạng doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất giải thể cho thấy thủ tục rút khỏi thị trường cũng quan trọng không kém thủ tục gia nhập thị trường.
Một quy trình hiệu quả cần đồng thời bảo đảm hai mục tiêu: kiểm soát được nghĩa vụ thuế và hạn chế tình trạng doanh nghiệp không còn hoạt động phải tồn tại kéo dài trên hệ thống.
Việc phân loại hồ sơ theo mức độ rủi ro, tăng khả năng đối chiếu dữ liệu giữa các cơ quan và quy định rõ thời hạn xử lý có thể là những hướng giúp giảm tình trạng hồ sơ bị kéo dài.
Đối với doanh nghiệp, bài toán quan trọng cũng là chủ động hoàn tất nghĩa vụ thuế, báo cáo và thủ tục chấm dứt hoạt động ngay khi quyết định rút khỏi thị trường, thay vì để hồ sơ tồn đọng trong nhiều năm.
“Khai tử” doanh nghiệp cũng là một phần của môi trường kinh doanh
Một môi trường kinh doanh thuận lợi không chỉ được đánh giá bằng tốc độ thành lập doanh nghiệp mà còn ở khả năng doanh nghiệp có thể rút khỏi thị trường một cách minh bạch, đúng quy định và với chi phí hợp lý.
Khi những doanh nghiệp không còn hoạt động có thể hoàn tất thủ tục nhanh chóng, cơ quan quản lý cũng có dữ liệu chính xác hơn về số lượng doanh nghiệp thực sự đang hoạt động.
Đây là một trong những yếu tố cần được tính đến trong quá trình cải cách thủ tục hành chính và nâng cao hiệu quả quản lý doanh nghiệp.
Cùng cộng đồng







Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: Số 5B, ngõ 13, Đường Nguyễn Đức Cảnh, Phường Tương Mai, TP Hà Nội, Việt Nam