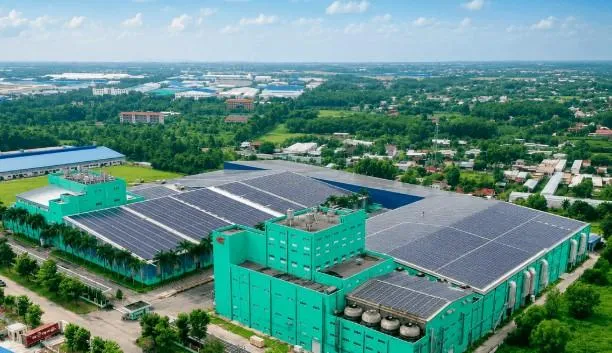
🧵 Báo cáo của Sợi Thế Kỷ (STK) thấy một nghịch lý khá đáng chú ý.

orangecat
Doanh thu quý II vẫn tăng 18%, nhưng doanh nghiệp lại lỗ nặng hơn. Nguyên nhân không phải vì bán hàng kém, mà vì chi phí sau khi nhà máy Unitex đi vào vận hành tăng quá mạnh.
📊 Một vài con số đáng chú ý:
🔹 Doanh thu quý II: 395 tỷ đồng (+18%).
🔹 Lợi nhuận gộp chỉ còn 45 tỷ đồng, giảm 31%.
🔹 Riêng chi phí lãi vay lên tới 53 tỷ đồng, cao hơn cả lợi nhuận gộp.
🔹 Lũy kế 6 tháng, công ty lỗ gần 73 tỷ đồng, trong khi cùng kỳ năm ngoái vẫn có lãi.
🏭 Unitex là dự án lớn nhất của STK nhiều năm qua, tổng vốn đầu tư khoảng 120 triệu USD. Sau khi nhà máy đi vào hoạt động, tài sản cố định tăng mạnh, kéo theo:
💸 Chi phí khấu hao tăng hơn gấp đôi.
💸 Chi phí lãi vay tăng gần 6 lần.
Chỉ riêng khấu hao + lãi vay trong 6 tháng đã lên tới khoảng 201 tỷ đồng, trong khi lợi nhuận gộp chỉ đạt 80 tỷ đồng. Nói cách khác, phần lợi nhuận tạo ra từ hoạt động sản xuất chưa đủ để "gánh" chi phí tài chính và khấu hao.
⚠️ Ngoài ra còn một số điểm đáng lưu ý:
📦 Thành phẩm tồn kho chiếm tỷ trọng rất lớn.
💰 Tiền mặt chỉ còn khoảng 8 tỷ đồng.
🏦 Nợ vay ròng đã vượt 2.000 tỷ đồng.
🤔 Nhưng ở góc độ khác, đây cũng là câu chuyện khá quen thuộc của các doanh nghiệp sản xuất: đầu tư rất lớn trước, chấp nhận lợi nhuận giảm trong ngắn hạn để kỳ vọng thu hoạch ở giai đoạn sau khi nhà máy chạy đủ công suất.
💬 Theo mọi người, với những dự án quy mô lớn như Unitex, nhà đầu tư có nên kiên nhẫn chờ doanh nghiệp vượt qua giai đoạn "gánh chi phí đầu tư", hay khi chi phí lãi vay đã vượt cả lợi nhuận gộp thì đó là tín hiệu cần thận trọng hơn?
Mình thấy đây là trường hợp khá điển hình để bàn về rủi ro của việc mở rộng công suất bằng vốn vay.
Cùng cộng đồng








Xem thêm
Có thể bạn biết
Xem tất cả
Nam Nguyen
Trịnh Cường

Đức Huy

Le Hoang Tuan Anh

chinh nguyễn
Giấy phép thiết lập MXH số 61/GP-BVHTTDL, do Bộ Văn hóa, Thể thao và Du lịch cấp ngày 12/05/2026 (sửa đổi giấy phép số 61/BTTTT do Bộ Thông tin và Truyền thông cấp ngày 29/01/2021), cho Công ty TNHH Truyền thông Thương hiệu mới.
Chịu trách nhiệm: Bùi Nam Hưng
Hotline: 094.4141.591
Email: [email protected]
Địa chỉ: 22 Lê Đức Thọ, Từ Liêm, Hà Nội